Progi podatkowe 2027: kto zyska, a kto zapłaci więcej?
Rząd chce, aby od 1 stycznia 2027 r. obowiązywały nowe progi podatkowe w PIT. Progi podatkowe 2027 to jednak tylko połowa zmian. W tym samym projekcie znalazł się też niższy limit ryczałtu, wyższy CIT dla największych firm i wyższa danina solidarnościowa.
Progi podatkowe 2027 – co zakłada projekt?
Dziś skala podatkowa ma dwie stawki: 12% do 120 000 zł dochodu i 32% od nadwyżki. Projekt dodaje trzecią, pośrednią stawkę 24%. Dzięki temu przejście na najwyższą stawkę ma być łagodniejsze.
| Roczny dochód | Stawka dziś (2026 r.) | Stawka wg projektu (2027 r.) |
|---|---|---|
| do 120 000 zł | 12% | 12% |
| 120 000 – 130 000 zł | 32% | 12% |
| 130 000 – 150 000 zł | 32% | 24% |
| powyżej 150 000 zł | 32% | 32% |
Kwota wolna od podatku zostaje bez zmian i nadal wynosi 30 000 zł. Zmienia się tylko to, ile podatku zapłacisz od dochodu powyżej 120 000 zł.
Pamiętaj, że próg dotyczy dochodu, a nie przychodu. U pracownika na etacie 120 000 zł dochodu odpowiada pensji rzędu 11,5–12 tys. zł brutto miesięcznie.
Kto zyska na nowej skali PIT i ile?
Na zmianach skorzystają wyłącznie osoby rozliczające się według skali podatkowej. Są to przede wszystkim pracownicy na etacie, zleceniobiorcy oraz przedsiębiorcy na zasadach ogólnych. Natomiast osoby na podatku liniowym i ryczałcie nie odczują tej zmiany.
Rząd szacuje, że nowa skala obejmie około 3,5 mln podatników. Korzyść zależy jednak od wysokości dochodu:
| Roczny dochód | Niższy podatek w roku | Miesięcznie |
|---|---|---|
| 110 000 zł | 0 zł | 0 zł |
| 125 000 zł | 1 000 zł | ok. 83 zł |
| 140 000 zł | 2 800 zł | ok. 233 zł |
| 150 000 zł i więcej | 3 600 zł | 300 zł |
Skąd maksymalnie 3 600 zł? Po pierwsze, 10 000 zł dochodu przejdzie ze stawki 32% na 12%, co daje 2 000 zł. Po drugie, kolejne 20 000 zł przejdzie z 32% na 24%, co daje 1 600 zł. Powyżej 150 000 zł dochodu korzyść już nie rośnie.
Czy 300 zł miesięcznie to dużo?
Zdania są podzielone. Próg 120 000 zł obowiązuje od 2022 r. i od tamtej pory nie był podnoszony. W tym czasie przeciętne wynagrodzenie wzrosło o blisko 50%.
Według wyliczeń Warsaw Enterprise Institute próg powinien dziś wynosić około 180 000 zł, gdyby rósł razem z pensjami. Z tego powodu część ekspertów uważa, że projekt jedynie częściowo odrabia straty z ostatnich lat.
Kto sfinansuje nowe progi podatkowe 2027?
Niższy PIT dla części podatników ma zostać zrównoważony wyższymi obciążeniami dla innych grup. Projekt przewiduje trzy takie zmiany.
Ryczałt: limit spada z 2 mln do 250 tys. euro
Dla małych i średnich firm to najważniejsza część projektu. Dziś z ryczałtu możesz korzystać, jeśli Twoje przychody z poprzedniego roku nie przekroczyły 2 mln euro. Po zmianie limit wyniesie 250 tys. euro.
W praktyce o tym, czy zostaniesz na ryczałcie w 2027 r., zdecydują przychody z 2026 r. Limit przelicza się na złote po średnim kursie euro NBP z pierwszego dnia roboczego października poprzedniego roku. Przy kursie przyjętym na 2026 r. wynosiłby około 1,06 mln zł.
Ponadto projekt wprowadza nową stawkę ryczałtu 17%. Będzie ona dotyczyć nadwyżki przychodów ponad 300 tys. euro osiągniętych w trakcie roku.
Zmiana najmocniej dotknie firmy z wysokimi obrotami i niską marżą. Dotyczy to między innymi branży budowlanej, handlu oraz specjalistów IT pracujących w modelu B2B.
CIT: 22% dla największych firm
Podstawowa stawka CIT ma wzrosnąć z 19% do 22%. Zmiana obejmie firmy, których przychody w poprzednim roku przekroczyły równowartość 50 mln euro, oraz podatkowe grupy kapitałowe.
Danina solidarnościowa: 5% zamiast 4%
Danina solidarnościowa ma wzrosnąć o 1 punkt procentowy. Próg 1 mln zł dochodu pozostanie bez zmian. Wyższa stawka zadziała po raz pierwszy przy daninie za 2027 r., płatnej do 2 maja 2028 r.
Etat czy ryczałt? Ten sam specjalista, dwa różne rachunki
Dobrze pokazuje to przykład przygotowany przez Warsaw Enterprise Institute. Weźmy konsultanta IT, który osiąga 1,2 mln zł przychodu i rozlicza się ryczałtem 12%.
- Dziś płaci 144 000 zł podatku.
- Po utracie prawa do ryczałtu i przejściu na podatek liniowy zapłaciłby 205 200 zł podatku oraz 4 000 zł daniny.
- Różnica wynosi 65 200 zł rocznie.
Dla porównania, ta sama osoba zatrudniona na etacie zyskałaby na nowych progach maksymalnie 3 600 zł. To uproszczone wyliczenie, które nie uwzględnia składki zdrowotnej ani indywidualnych kosztów firmy. Mimo to dobrze pokazuje skalę różnicy.
Projekt, nie przepisy – co jeszcze musi się wydarzyć?
Projekt ustawy opublikowano 21 sierpnia 2026 r. Następnie 23 września 2026 r. trafił do porządku obrad Stałego Komitetu Rady Ministrów. Przed nim jeszcze przyjęcie przez rząd, prace w Sejmie i Senacie, podpis prezydenta oraz publikacja w Dzienniku Ustaw.
Warto zwrócić uwagę na jeden szczegół. Według analizy firmy Varico projekt wiąże ze sobą poszczególne zmiany. Nowa skala PIT wejdzie w życie tylko wtedy, gdy od 1 stycznia 2027 r. zaczną obowiązywać także wyższy CIT i niższy limit ryczałtu.
Policzmy Twój wariant na 2027 r.
Zmiany w PIT, ryczałcie i CIT mogą oznaczać dla Twojej firmy zarówno oszczędność, jak i wyższy podatek. Dlatego warto sprawdzić to na własnych liczbach, a nie na przykładach z mediów.
W Chandon Waller & Partners przygotujemy dla Ciebie porównanie form opodatkowania na 2027 r. i pomożemy wybrać najkorzystniejszą. Umów konsultację i zaplanuj podatki bez stresu.
CIT 22% od 2027 roku. Kogo obejmie nowa, wyższa stawka podatku?CIT 22% to najważniejsza zapowiedź w podatku dochodowym od osób prawnych na najbliższe lata. Ministerstwo Finansów i Gospodarki opublikowało projekt ustawy, który podnosi podstawową stawkę CIT z 19% do 22%. Zmiana ma objąć wyłącznie największych podatników w Polsce.
Kogo obejmie podwyżka CIT do 22%?
Nowa, wyższa stawka ma dotyczyć podatników, w tym podatkowych grup kapitałowych. Warunek jest jeden: Twoje przychody w poprzednim roku podatkowym musiały przekroczyć równowartość 50 mln euro. To próg liczony indywidualnie, dla każdego podmiotu z osobna.
Liczy się przychód osiągnięty w roku bezpośrednio poprzedzającym rok podatkowy, którego dotyczy rozliczenie. Kwotę progu w złotówkach wyliczysz według średniego kursu euro NBP z ostatniego dnia roboczego roku podatkowego. Dlatego dokładna wartość progu w PLN może się nieznacznie różnić z roku na rok.
Grupy kapitałowe objęte globalnym podatkiem minimalnym
Drugą grupą podatników objętą podwyżką są spółki z grup kapitałowych podlegających globalnemu podatkowi wyrównawczemu — czyli tzw. BEPS Filarowi II. Próg kwalifikujący dla tych grup to przychód grupowy na poziomie co najmniej 750 mln euro rocznie.
To istotna różnica względem pierwszej kategorii. W tym przypadku liczy się przychód całej grupy kapitałowej, a nie przychody pojedynczej spółki. Nawet stosunkowo niewielka spółka może zapłacić 22% CIT, jeśli wchodzi w skład dużej, globalnej grupy przekraczającej próg 750 mln euro.
Kto zostaje przy dotychczasowych stawkach?
Podwyżka nie obejmie sektora bankowego. Banki krajowe i zagraniczne pozostają przy stawce 23%, a banki spółdzielcze — przy stawce 21%. Te stawki obowiązują niezależnie od poziomu przychodów danej instytucji.
Wszystkie pozostałe firmy nadal rozliczają CIT według dotychczasowej stawki 19%. Dotyczy to każdego podmiotu, który nie przekracza progu 50 mln euro przychodu i nie należy do grupy objętej Filarem II. W praktyce projekt dotyczy więc bardzo wąskiej grupy największych podatników w Polsce.
Kiedy zmiana wejdzie w życie?
Nowa stawka ma wejść w życie od 1 stycznia 2027 roku. Dla firm, których rok podatkowy pokrywa się z kalendarzowym, oznacza to rozliczenie według wyższej stawki dopiero za rok podatkowy 2027.
Projekt przewiduje też przepis przejściowy dla podmiotów z przesuniętym rokiem podatkowym. Zasada jest prosta. Twój rok podatkowy zaczął się przed 1 stycznia 2027 roku? A kończy się po 31 grudnia 2026 roku? Wtedy cały ten rok rozliczysz jeszcze według dotychczasowej stawki 19%.
Projekt zakłada również podwyższenie uproszczonych zaliczek na CIT dla podmiotów objętych nową stawką. Wzrost ma wynieść 15,8% w 2027 roku. Jeśli korzystasz z tej formy rozliczania zaliczek, uwzględnij to już teraz w planowaniu płynności finansowej na przyszły rok.
Co to oznacza dla małych i średnich firm?
Prowadzisz małą lub średnią firmę? Planowana podwyżka CIT do 22% dziś prawdopodobnie Cię nie dotyczy. Próg 50 mln euro przychodu rocznie odpowiada bardzo dużej skali działania — to poziom, który w Polsce osiąga niewielki odsetek przedsiębiorstw.
Wyjątkiem jest sytuacja, w której Twoja firma dynamicznie rośnie, planuje fuzję lub przejęcie, albo wchodzi w skład większej grupy kapitałowej. W takich przypadkach warto już teraz sprawdzić Twoje przychody. Zobacz, czy zbliżają się do progu 50 mln euro (własne) lub 750 mln euro (grupowe).
CIT 22% a doradztwo podatkowe w Chandon Waller & Partners
Zmiany w stawkach CIT dla największych podatników rzadko są tak proste, jak wygląda to na pierwszy rzut oka. Bywa to szczególnie skomplikowane, gdy w grę wchodzi przynależność do grupy kapitałowej objętej globalnym podatkiem minimalnym. W Chandon Waller & Partners na bieżąco śledzimy prace nad projektem. Pomagamy też klientom ocenić, czy i kiedy nowa stawka może ich objąć.
Twoja firma zbliża się do progu 50 mln euro przychodu? A może wchodzi w skład większej grupy kapitałowej? Chętnie pomożemy to policzyć i zaplanować rozliczenia na 2027 rok z wyprzedzeniem.
Najczęściej zadawane pytania o podwyżkę CIT do 22%
Czy podwyżka CIT do 22% dotyczy małych i średnich firm? Nie. Nowa stawka ma objąć wyłącznie podatników, których przychody przekroczyły równowartość 50 mln euro w poprzednim roku. Dotyczy też spółek z grup kapitałowych objętych Filarem II, z przychodem grupowym od 750 mln euro.
Od kiedy ma obowiązywać stawka CIT 22%? Zmiana ma wejść w życie od 1 stycznia 2027 roku. Projekt przewiduje przepis przejściowy dla podmiotów z przesuniętym rokiem podatkowym. Dotyczy on sytuacji, gdy rok podatkowy zaczął się przed tą datą, a kończy po 31 grudnia 2026 roku.
Jak dokładnie liczony jest próg 50 mln euro? Liczą się przychody podatnika lub podatkowej grupy kapitałowej osiągnięte w roku bezpośrednio poprzedzającym rok podatkowy. Kwotę wyliczysz po średnim kursie euro NBP z ostatniego dnia roboczego roku podatkowego.
Czy banki też zapłacą wyższy CIT? Nie. Banki krajowe i zagraniczne pozostają przy stawce 23%, a banki spółdzielcze — przy stawce 21%. Te stawki nie zależą od poziomu przychodów.
Czy stawka CIT 22% już obowiązuje? Nie. To na razie projekt ustawy, opublikowany 21 sierpnia 2026 roku. Przed publikacją tego artykułu warto sprawdzić aktualny etap procesu legislacyjnego, ponieważ szczegóły mogą się jeszcze zmienić.
Ulga na robotyzację – jak skorzystać i nie popełnić błędówAutomatyzacja procesów to kierunek, w który inwestuje coraz więcej przedsiębiorców. Dzięki temu mogą nie tylko zwiększyć efektywność produkcji, ale też obniżyć koszty podatkowe. Właśnie temu służy ulga na robotyzację – rozwiązanie wprowadzone w Polskim Ładzie, które obowiązuje do końca 2026 roku. Jeśli jeszcze nie korzystasz z tego rozwiązania, sprawdź, jak działa ulga, co możesz odliczyć i jakie warunki musisz spełnić.
Kto może skorzystać z ulgi?
Ulga na robotyzację jest dostępna zarówno dla podatników PIT, jak i CIT, którzy inwestują w robotyzację procesów przemysłowych. Dotyczy firm rozliczających się na zasadach ogólnych.
Aby odliczyć koszty, muszą być one poniesione w danym roku podatkowym i nie mogą być finansowane z dotacji lub innych bezzwrotnych środków.
Szczegółowe warunki znajdziesz w ustawie o CIT, art. 38eb (zobacz w ISAP).
Jakie wydatki obejmuje ulga na robotyzację?
Ulga obejmuje katalog kosztów, które mają bezpośredni związek z robotyzacją.
Najczęściej odliczysz:
- zakup lub leasing robota przemysłowego,
- maszyny i urządzenia peryferyjne współpracujące z robotem (np. czujniki, systemy sterowania, panele operacyjne),
- oprogramowanie do obsługi, sterowania i integracji robotów,
- szkolenia dla pracowników, którzy będą obsługiwać roboty,
- montaż, instalację, uruchomienie i serwis systemu robotycznego.
Szczegółowy katalog znajdziesz na oficjalnym portalu podatkowym – czytaj więcej na podatki.gov.pl – ulga na robotyzację.
Jak rozliczyć ulgę krok po kroku?
- Odliczenia dokonujesz w rocznym zeznaniu PIT lub CIT.
- Możesz odliczyć 50% kosztów kwalifikowanych poniesionych w danym roku podatkowym.
- Jeśli w danym roku dochód jest zbyt niski, niewykorzystaną ulgę możesz rozliczyć w kolejnych latach – maksymalnie przez 6 lat.
- Kluczowe jest prawidłowe udokumentowanie wydatków – faktury, specyfikacje techniczne i potwierdzenie, że robot spełnia wymogi techniczne.
Jeśli masz wątpliwości, czy Twój zakup kwalifikuje się do ulgi, możesz sprawdzić interpretacje podatkowe w Systemie Informacji Podatkowej (SIP): sip.mf.gov.pl.
Najczęstsze błędy – na co uważać?
Przy korzystaniu z ulgi na robotyzację przedsiębiorcy najczęściej popełniają trzy błędy:
- Odliczają koszty, które nie spełniają definicji robota przemysłowego.
- Nie posiadają wymaganej dokumentacji, co utrudnia udowodnienie prawa do ulgi w razie kontroli.
- Dwukrotnie odliczają te same wydatki, np. w ramach ulgi B+R i ulgi na robotyzację.
Aby ich uniknąć, warto regularnie sprawdzać oficjalne wytyczne – czytaj więcej o przepisach na podatki.gov.pl.
Przykładowe wyliczenie ulgi
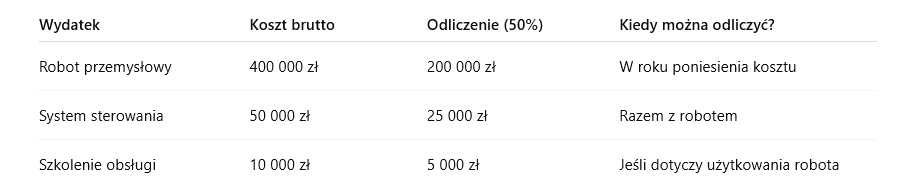
Ulga na robotyzację to konkretne narzędzie, które pozwala realnie obniżyć podstawę opodatkowania. Kluczowe jest jednak to, aby dokumentacja była kompletna, a koszty faktycznie spełniały wymogi przepisów.
Chcesz mieć pewność, że Twoja ulga będzie rozliczona prawidłowo? Podejmij współpracę z naszym biurem rachunkowym, które poprowadzi Cię krok po kroku przez cały proces.
3 lipca 2025 r. Ministerstwo Finansów opublikowało nowe objaśnienia podatkowe dotyczące stosowania klauzuli rzeczywistego właściciela (beneficial owner, BO) dla celów podatku u źródła (WHT). To istotna zmiana dla firm, które wypłacają dywidendy, odsetki czy należności licencyjne za granicę. Nowe zasady oznaczają więcej obowiązków dla płatników i konieczność jeszcze staranniejszej dokumentacji. Sprawdź, co się zmieniło i jak przygotować procedury zgodnie z wytycznymi.
Co to jest klauzula rzeczywistego właściciela?
Klauzula rzeczywistego właściciela (BO) to warunek, który trzeba spełnić, aby móc skorzystać z preferencyjnej stawki podatku u źródła lub zwolnienia na podstawie umowy o unikaniu podwójnego opodatkowania (UPO) lub dyrektyw unijnych (PS/IR).
Zgodnie z objaśnieniami z 2025 r. status BO wymaga spełnienia trzech przesłanek:
• odbiorca otrzymuje należność dla własnej korzyści i samodzielnie decyduje o jej przeznaczeniu,
• nie ma obowiązku przekazania całości lub części należności innemu podmiotowi,
• prowadzi rzeczywistą działalność gospodarczą w kraju siedziby.
Co się zmieniło w 2025 roku?
1. Uściślenie definicji rzeczywistego właściciela
Objaśnienia potwierdzają, że niespełnienie jednej z przesłanek oznacza utratę prawa do preferencji podatkowej. Szczególną uwagę zwrócono na spółki holdingowe i podmioty pośredniczące – bez realnej substancji ekonomicznej nie będą uznane za rzeczywistego właściciela.
2. Nowe podejście do dzielonego substratu
Firmy działające w ramach grup kapitałowych mogą korzystać z tzw. dzielonego substratu majątkowo-osobowego. Oznacza to, że zasoby takie jak biuro czy personel mogą być współdzielone w grupie, jeśli faktycznie służą prowadzeniu działalności gospodarczej i zarządzaniu należnością dla własnej korzyści.
3. Dokładniejsza weryfikacja przez płatników
Nowe objaśnienia nakładają większe obowiązki w zakresie należytej staranności. Płatnik musi weryfikować m.in.:
• strukturę właścicielską kontrahenta,
• przepływy finansowe i marże,
• faktyczne zasoby i decyzje zarządcze,
• ponoszone ryzyko gospodarcze.
4. Usługi niematerialne bez obowiązku badania BO
Objaśnienia potwierdzają, że klauzuli BO nie stosuje się do usług niematerialnych (np. doradczych, marketingowych), które są opodatkowane jako zysk przedsiębiorstwa zgodnie z przepisami UPO.
Jak wdrożyć nowe zasady w firmie?
Ministerstwo Finansów rekomenduje wdrożenie procedury należytej staranności, która:
• określi jasne obowiązki weryfikacyjne dla działu księgowości i compliance,
• zapewni archiwizację dokumentacji: oświadczeń BO, certyfikatów rezydencji, dowodów faktycznej działalności,
• ograniczy ryzyko sporów z organami podatkowymi.
Praktyczne wskazówki
Dla bezpieczeństwa warto:
• przygotować checklistę badania statusu BO przy każdej wypłacie dywidendy, odsetek lub należności licencyjnych,
• zaktualizować wewnętrzne procedury i umowy zgodnie z objaśnieniami z 3 lipca 2025 r.,
• regularnie przeglądać dokumentację i potwierdzenia od kontrahentów.
A więc.. kontrole i prodecury
Zmiany w podejściu do klauzuli rzeczywistego właściciela to kolejny krok w uszczelnianiu systemu podatku u źródła. Firmy muszą być przygotowane na dokładniejsze kontrole i konieczność posiadania solidnej dokumentacji. Warto zadbać o procedury i stosować należyte standardy już teraz, aby uniknąć problemów w razie kontroli.
Link do zmian na stronie MF.
Skorzystaj z naszego wsparcia
Chcesz mieć pewność, że Twoja firma działa zgodnie z najnowszymi objaśnieniami? Pomożemy Ci w przygotowaniu procedury należytej staranności i weryfikacji statusu BO. Skontaktuj się z nami TUTAJ.
22 maja 2025 r. miną dokładnie dwa lata od wejścia w życie ustawy o fundacji rodzinnej. To stosunkowo nowa instytucja w polskim systemie prawnym, a już zdążyła zyskać ogromne zainteresowanie przedsiębiorców. Zarejestrowano ponad 2,5 tys. fundacji rodzinnych, co znacznie przekroczyło oczekiwania Ministerstwa Sprawiedliwości i środowiska doradców.
W artykule podsumowujemy sukcesy tego rozwiązania, ale też sygnalizujemy wyzwania – szczególnie te wynikające z planowanych zmian podatkowych.
Czym jest fundacja rodzinna?
Fundacja rodzinna to forma prawna, która umożliwia zarządzanie majątkiem rodzinnym, jego ochronę oraz płynne przeprowadzenie sukcesji między pokoleniami. Najczęściej wykorzystywana jest przez właścicieli firm rodzinnych, którzy chcą oddzielić biznes od życia prywatnego i jednocześnie zapewnić ciągłość działania przedsiębiorstwa.
Najważniejsze cechy fundacji rodzinnej:
-
nie ma właściciela – beneficjenci mają prawo do świadczeń, ale nie są właścicielami majątku,
-
może pełnić funkcję holdingu rodzinnego,
-
daje możliwość zaplanowania sukcesji na wiele lat do przodu.
Liczby mówią same za siebie
Do końca kwietnia 2025 r. złożono około 4 tys. wniosków o rejestrację fundacji rodzinnych. 2,5 tys. z nich zostało już wpisanych do rejestru, który prowadzi Sąd Okręgowy w Piotrkowie Trybunalskim. To bardzo dużo jak na zaledwie dwa lata funkcjonowania przepisów.
Eksperci są zgodni – fundacja rodzinna była potrzebna i wypełniła lukę w polskim systemie sukcesji biznesowej. Jej popularność pokazuje, że przedsiębiorcy chcą zabezpieczać majątek i myśleć długofalowo.
Planowane zmiany i obawy przedsiębiorców
Sukces fundacji rodzinnych nie oznacza braku zagrożeń. W 2024 r. Ministerstwo Finansów zapowiedziało zmiany w opodatkowaniu fundacji, które – zdaniem wielu ekspertów – mogą osłabić zaufanie do tej instytucji.
Rozważane zmiany obejmują m.in.:
-
objęcie świadczeń dla beneficjentów daniną solidarnościową (4% od nadwyżki ponad 1 mln zł),
-
19% CIT od sprzedaży majątku przez fundację w ciągu 15 lat od nabycia,
-
uzależnienie zwolnienia podatkowego od długoterminowego „trzymania” majątku,
-
wyłączenie niektórych przychodów (np. z najmu krótkoterminowego) ze zwolnienia podatkowego.
Takie propozycje mogą zniechęcić część przedsiębiorców do zakładania fundacji rodzinnej – zwłaszcza tych, którzy nie chcą ryzykować zmian reguł gry po zaledwie dwóch latach.
Fundacja rodzinna – sukcesja, a nie optymalizacja
Wielu ekspertów podkreśla, że fundacja rodzinna nie jest narzędziem agresywnej optymalizacji podatkowej. Jej celem ma być sukcesja, ochrona majątku i inwestowanie z myślą o przyszłych pokoleniach.
Co ważne, polskie przepisy już teraz przewidują mechanizmy przeciwdziałania nadużyciom – np. przez kontrolę działalności fundacji, ograniczenia dotyczące działalności gospodarczej czy możliwość odmowy wydania opinii zabezpieczającej.
Rejestracja fundacji rodzinnej – co trzeba poprawić?
Na dziś największym problemem praktycznym jest długi czas oczekiwania na rejestrację – nawet do 8 miesięcy. Wynika to m.in. z:
-
papierowej formy wniosków (w przeciwieństwie do elektronicznego KRS),
-
braku zasobów kadrowych w sądzie w Piotrkowie Trybunalskim.
Usprawnienie procedur rejestracyjnych mogłoby znacząco zwiększyć atrakcyjność tej instytucji.
Co może zrobić biuro rachunkowe w kontekście fundacji rodzinnej?
Jeśli rozważasz założenie fundacji rodzinnej lub już ją prowadzisz, pamiętaj, że to rozwiązanie wymaga również bieżącej obsługi księgowej i podatkowej. Biuro rachunkowe może Ci pomóc m.in. w:
-
prowadzeniu ewidencji przychodów i kosztów fundacji,
-
naliczaniu CIT i przygotowywaniu deklaracji podatkowych,
-
wsparciu w rozliczeniach z beneficjentami,
-
analizie skutków planowanych zmian podatkowych,
-
kontakcie z urzędami w przypadku wątpliwości interpretacyjnych.
Prowadzenie fundacji rodzinnej to nie tylko planowanie majątku – to także obowiązki księgowe, które warto powierzyć doświadczonemu zespołowi.
A więc..
Fundacja rodzinna to ciekawe i skuteczne narzędzie ochrony oraz przekazywania majątku. Działa już 2,5 tysiąca takich podmiotów w Polsce – mimo pewnych obaw związanych ze zmianami w przepisach. Jeśli chcesz wiedzieć, czy to rozwiązanie będzie korzystne w Twojej sytuacji – porozmawiaj z księgowym, który zna temat od strony praktycznej.
Ulga na złe długi w podatkach dochodowych – co warto wiedzieć?
Złe długi to problem, który dotyka wielu przedsiębiorców – niezapłacone faktury to nie tylko brak wpływów, ale też konsekwencje podatkowe. Na szczęście od 1 stycznia 2020 r. funkcjonuje w podatkach dochodowych (PIT, CIT i ryczałt) ulga na złe długi, która pozwala lepiej zarządzać skutkami opóźnień w płatnościach.
W tym artykule wyjaśniamy, czym są złe długi, jak działa ulga na złe długi w podatkach dochodowych oraz jakie warunki trzeba spełnić, by z niej skorzystać – zarówno jako wierzyciel, jak i dłużnik.
Czym są złe długi?
Złe długi to należności, które nie zostały opłacone w terminie – mimo że wynikają z zawartej umowy lub wystawionej faktury. W świetle przepisów podatkowych za zły dług uznaje się wierzytelność lub zobowiązanie, które nie zostało uregulowane w ciągu 90 dni od terminu płatności.
Ulga na złe długi – jak działa?
Mechanizm ulgi na złe długi polega na korekcie podstawy opodatkowania:
- Wierzyciel może zmniejszyć podstawę opodatkowania o wartość niezapłaconej faktury.
- Dłużnik ma obowiązek zwiększyć podstawę opodatkowania o wartość zobowiązania, którego nie uregulował w terminie.
Co ważne – korekty dokonuje się w zeznaniu podatkowym za ten rok, w którym upłynęło 90 dni od daty płatności określonej w umowie lub na fakturze.
Kto może skorzystać z ulgi?
Ulga na złe długi dotyczy:
- podatników PIT (skala, liniowy, ryczałt),
- podatników CIT (spółki kapitałowe i inne osoby prawne).
Może być stosowana zarówno przez osoby prowadzące jednoosobową działalność gospodarczą, jak i przez spółki.
Warunki skorzystania z ulgi
Aby skorzystać z ulgi na złe długi, muszą być spełnione łącznie następujące warunki:
- Transakcja miała charakter handlowy (dostawa towaru lub świadczenie usługi).
- Obie strony transakcji prowadzą działalność gospodarczą, opodatkowaną w Polsce.
- Nie minęły 2 lata od końca roku, w którym wystawiono fakturę lub podpisano umowę.
- Dłużnik nie jest w trakcie postępowania restrukturyzacyjnego, upadłościowego lub likwidacji.
- Wierzytelność nie została uregulowana ani zbyta do dnia złożenia zeznania podatkowego.
Co w przypadku późniejszej zapłaty?
Jeżeli po dokonaniu korekty:
- wierzyciel otrzyma zapłatę lub zbyje wierzytelność – musi zwiększyć podstawę opodatkowania lub zmniejszyć stratę w zeznaniu za rok, w którym to nastąpiło

- dłużnik ureguluje zobowiązanie – może zmniejszyć podstawę opodatkowania lub zwiększyć stratę, również w zeznaniu za rok, w którym dokonano zapłaty.
Uwaga: różne stawki opodatkowania
Od 1 stycznia 2023 r. przy dochodach opodatkowanych różnymi stawkami, korekty należy rozliczać proporcjonalnie – czyli według udziału danego rodzaju dochodu w całkowitym przychodzie.
Przykład zastosowania ulgi na złe długi
Firma X wystawiła fakturę z terminem płatności 1 lutego 2024 r. Kontrahent nie zapłacił. 90 dni od terminu płatności minęły 1 maja 2024 r. Firma X może pomniejszyć swój dochód w zeznaniu za rok 2024 o wartość tej wierzytelności. Jeśli kontrahent zapłaci np. w marcu 2025 r., Firma X ma obowiązek doliczyć tę kwotę w zeznaniu za 2025 r.
Ulga a COVID-19
W czasie epidemii COVID-19 istniała możliwość niestosowania ulgi na złe długi, jeśli firma:
- poniosła straty z powodu pandemii,
- miała spadek przychodów o co najmniej 50%,
- działała w warunkach ogłoszonego stanu epidemii lub zagrożenia epidemicznego.
Obecnie to zwolnienie nie obowiązuje – ulga jest znów obowiązkowa dla dłużników i dobrowolna dla wierzycieli.
Złe długi – podsumowanie
Ulga na złe długi w podatkach dochodowych to ważne narzędzie wspierające płynność finansową firm. Pozwala wierzycielom ograniczyć skutki nieopłaconych faktur, a dłużników obliguje do odpowiedniego ujęcia zaległości w rozliczeniach podatkowych.
Warto monitorować terminy płatności i reagować odpowiednio po 90 dniach od ich upływu, by nie narazić się na błędy podatkowe. W przypadku wątpliwości, zalecana jest konsultacja z księgowym lub doradcą podatkowym.
Więcej możesz przeczytać na stronie rządowej biznes.gov.
Jeśli potrzebujesz merytorycznego wsparcia w księgowości skontaktuj się z nami TUTAJ. Nasi eksperci czekają na Ciebie!
Limity na 2025 rok: Wszystko, co musisz wiedzieć o nowych zmianach podatkowych i bilansowych
Limity na 2025 rok: Co się zmienia i dlaczego to ważne?
Limity są jednym z kluczowych elementów wpływających na prowadzenie działalności gospodarczej. W 2025 roku czekają nas znaczące zmiany w tym zakresie, które wpłyną zarówno na obowiązki przedsiębiorców, jak i na możliwości korzystania z preferencji podatkowych. Co więcej, limity te określają, czy firmy muszą prowadzić pełną księgowość lub mogą korzystać z uproszczonych metod rozliczeń.
Nowe limity podatkowe i bilansowe w 2025 roku
Limity są wyrażane w euro, a ich wartość w złotówkach przeliczana jest według kursu euro z 1 października poprzedniego roku. W tym roku kurs wyniósł 4,2846 zł/euro, co znacząco wpłynęło na wartości limitów w 2025 roku. Oto, co musisz wiedzieć o najważniejszych zmianach.
1. Limity dla małych podatników CIT i PIT
Dla małych podatników CIT i PIT w 2025 roku przychody ze sprzedaży w 2024 roku nie mogą przekroczyć 8.569.000 zł. Jest to spadek w porównaniu do obecnego limitu wynoszącego 9.218.000 zł.
Mały podatnik korzysta z wielu udogodnień, takich jak:
- jednorazowa amortyzacja do 214.000 zł,
- możliwość kwartalnego opłacania zaliczek,
- niższa, 9% stawka CIT.
2. Limity ryczałtu od przychodów ewidencjonowanych
Prawo do ryczałtu przysługuje przedsiębiorcom, których przychody w 2024 roku nie przekroczą 8.569.200 zł. Dla porównania, obecny limit wynosi 9.218.200 zł. Podobnie jak w przypadku CIT i PIT, zmiana ta może wymagać dostosowania strategii podatkowej.
3. Limity dla VAT i kwartalnych deklaracji
Dla małych podatników VAT limit przychodów wynosi również 8.569.000 zł. Firmy korzystające z estońskiego CIT mogą składać kwartalne deklaracje VAT, o ile ich przychody nie przekroczą 17.138.000 zł.
Obowiązek prowadzenia ksiąg rachunkowych
Zmiana dotyczy także obowiązku prowadzenia pełnej księgowości. W 2025 roku firmy, które w 2024 roku osiągną przychody na poziomie 8.569.200 zł lub więcej, będą musiały prowadzić księgi rachunkowe. Obecny limit to 9.218.200 zł. Jednak planowane zmiany legislacyjne mogą podnieść ten próg do 10.711.500 zł.
Dlaczego warto przygotować się na zmiany w limitach?
Limity mają wpływ na codzienne funkcjonowanie firmy, zarówno pod kątem obowiązków księgowych, jak i możliwości korzystania z ulg podatkowych. Dlatego tak ważne jest, aby na bieżąco śledzić zmiany i dostosowywać swoją strategię działania.
Podsumowanie
Rok 2025 przynosi zmiany, które mogą wpłynąć na wiele aspektów działalności gospodarczej. Niższe limity oznaczają większe zobowiązania, ale również szansę na lepsze zrozumienie swojej sytuacji podatkowej. Upewnij się, że Twoja firma jest gotowa na nadchodzące zmiany i monitoruj wszelkie aktualizacje przepisów
Więcej informacji na temat nowych limitów podatkowych znajdziesz na oficjalnej stronie podatkowej.
Masz pytania? Skontaktuj się z nami tutaj i upewnij się, że działasz zgodnie z przepisami!
Czy wspólnik może udzielać pożyczek spółce z o.o.? Rozwiewamy wątpliwościGdy kapitał spółki okazuje się niewystarczający dla pokrycia zobowiązań lub finansowania inwestycji, jednym z rozwiązań może być pożyczka od wspólnika. Do jej zalet należy ograniczenie formalności do minimum. Co na ten temat stanowi prawo, na jakich zasadach jest udzielana pożyczka i czy wymaga odprowadzenia podatku – odpowiadamy poniżej.
Błędy w sprawozdaniu finansowym – zasady dokonywania korektyMarzec już za nami, a wraz z nim minęły terminy sprawozdawcze. Idealną sytuacją jest bezbłędnie sporządzone sprawozdanie finansowe czekające już tylko na zatwierdzenie (do 3 miesięcy). Gdy jednak po fakcie wypływają jakieś niezgodności i potrzebna jest korekta sprawozdania finansowego – nie ma powodu do paniki. Należy dokonać korekty w oparciu o obowiązujące procedury. Jakie są zasady dokonywania korekt i od czego zależą?
(więcej…)