Benefit żywieniowy w firmie – co warto wiedzieć
Benefity pozapłacowe to jeden z najskuteczniejszych sposobów na budowanie zaangażowania pracowników. Wśród nich benefit żywieniowy zyskuje coraz większą popularność, bo odpowiada na realne potrzeby zespołu i jednocześnie daje firmie możliwość optymalizacji kosztów. W 2025 roku, dzięki zmianom w przepisach, przedsiębiorcy mogą korzystać z nowego limitu zwolnienia ze składek ZUS do 450 zł miesięcznie. Sprawdź, jak poprawnie rozliczać tego rodzaju benefity.
Czym są benefity żywieniowe?
Najczęściej spotykane benefity żywieniowe to:
posiłki wydawane w biurze (catering, stołówka, owoce, napoje),
karty przedpłacone na posiłki (karty lunchowe),
bony żywieniowe do restauracji lub sklepów spożywczych,
posiłki profilaktyczne, które pracodawca ma obowiązek zapewnić w określonych warunkach.
Nowe zasady: limit 450 zł bez ZUS
Od września 2023 roku pracodawcy mogą finansować posiłki dla pracowników do kwoty 450 zł miesięcznie na osobę bez konieczności odprowadzania składek ZUS.
Warunki skorzystania z tej ulgi:
środki muszą być przeznaczone wyłącznie na posiłki lub artykuły spożywcze,
bon lub karta powinny być honorowane wyłącznie w punktach gastronomicznych lub sklepach spożywczych,
najlepiej wprowadzić regulamin i uzyskać oświadczenie od pracownika o prawidłowym wykorzystaniu świadczenia,
nie ma obowiązku przechowywania paragonów, jeśli karta lub bon technicznie ograniczają możliwość innego zakupu.
Czytaj więcej o limicie na portalu Money.
Opodatkowanie PIT – o czym pamiętać
Zwolnienie z oskładkowania nie oznacza, że benefity żywieniowe są zwolnione z podatku dochodowego.
Posiłki zapewniane i spożywane w miejscu pracy mogą korzystać ze zwolnienia z PIT, jeśli są dostępne dla wszystkich pracowników.
Bony i karty przedpłacone, mimo zwolnienia ze składek ZUS do 450 zł, są co do zasady przychodem pracownika i podlegają opodatkowaniu PIT.
Posiłki profilaktyczne – wyjątek
W przypadku posiłków profilaktycznych, które wynikają z przepisów BHP, nie ma limitu kwotowego. Takie świadczenie jest całkowicie zwolnione z podatku PIT i składek ZUS, o ile spełnia wymogi rozporządzenia w sprawie posiłków i napojów profilaktycznych.
Więcej o Posiłkach w zasadach BHP, tutaj.
Jak księgować benefity żywieniowe?
Dla biura rachunkowego najważniejsze jest prawidłowe ujęcie kosztów i rozliczenie świadczenia:
Koszty posiłków mogą być zaliczone do kosztów uzyskania przychodów, jeśli mają związek z działalnością firmy.
Wydatki należy dokumentować fakturami wystawionymi na firmę.
W przypadku bonów i kart przedpłaconych należy uwzględnić opodatkowanie PIT i limit zwolnienia ZUS.
Korzyści dla przedsiębiorcy
Benefity żywieniowe to realne wsparcie dla pracowników, ale także sposób na zwiększenie lojalności i komfortu pracy. Odpowiednio zaplanowane pozwalają ograniczyć koszty składek ZUS dzięki nowemu limitowi 450 zł, a jednocześnie wpisują się w oczekiwania pracowników.
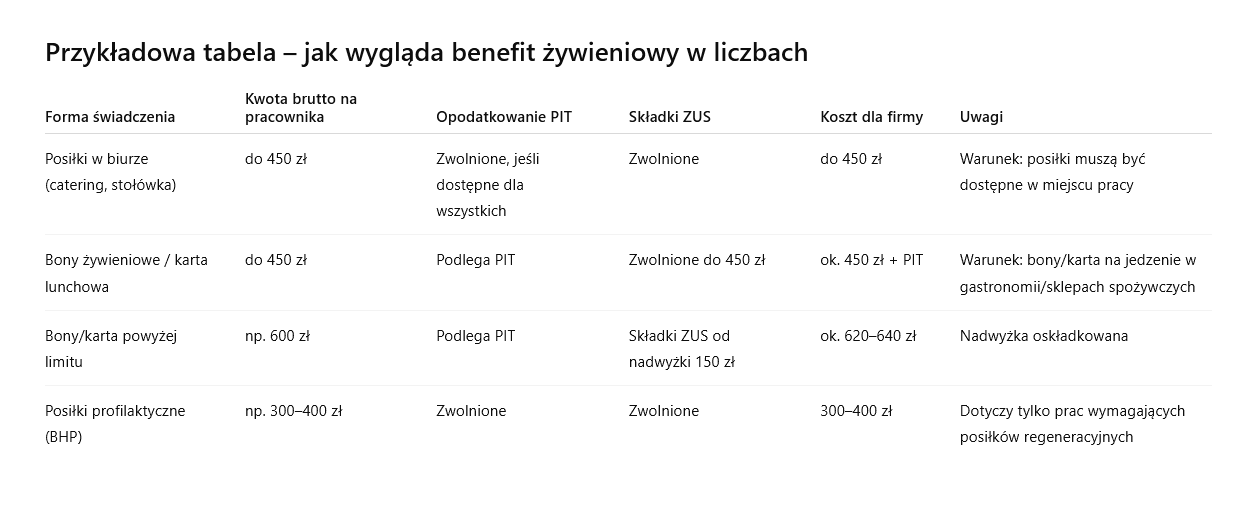
Dobrze zaprojektowany benefit żywieniowy może być realną zachętą dla pracowników i jednocześnie optymalny kosztowo dla firmy. Kluczowe jest prawidłowe rozliczenie: limit 450 zł miesięcznie zwalnia ze składek ZUS, a forma świadczenia decyduje o podatku PIT.
Jeśli chcesz wdrożyć benefit żywieniowy w Twojej firmie, pomożemy Ci dobrać najlepsze rozwiązanie i zadbać o zgodność z przepisami.
Skontaktuj się z naszym biurem rachunkowym – doradzimy, jak zrobić to dobrze!
Nowelizacja Kodeksu pracy od 2026 roku
Dłuższy urlop, wyższe dodatki i odprawy
Sejm rozpoczął prace nad ustawą, która może całkowicie zmienić sposób ustalania stażu pracy w Polsce. Od 1 stycznia 2026 r. do stażu pracy mają być zaliczane okresy wykonywania umów cywilnoprawnych, takich jak umowa zlecenie, a także prowadzenie jednoosobowej działalności gospodarczej. Nowelizacja Kodeksu pracy ma objąć ponad 6 milionów osób, które dotychczas nie miały możliwości skorzystania z pełnych uprawnień pracowniczych.
Co się zmienia od 2026 roku w Kodeksie pracy?
Zgodnie z rządowym projektem (druk sejmowy nr 1426), do okresu zatrudnienia, od którego zależą m.in. prawo do dłuższego urlopu wypoczynkowego, odprawy, dodatki stażowe czy nagrody jubileuszowe, mają zostać doliczone:
okresy prowadzenia działalności gospodarczej,
okresy zatrudnienia na podstawie umowy zlecenia,
umowy agencyjne i inne umowy o świadczenie usług,
okresy współpracy z osobami prowadzącymi działalność,
okresy pracy za granicą u zagranicznego pracodawcy,
członkostwo w rolniczych spółdzielniach produkcyjnych lub kółkach rolniczych,
okresy służby funkcjonariuszy Straży Marszałkowskiej i Służby Celno-Skarbowej.
Warunkiem zaliczenia będzie opłacanie składek na ubezpieczenia społeczne (emerytalne i rentowe lub wypadkowe).
Jakie uprawnienia zyskają pracownicy?
Osoby, które przed zatrudnieniem na etacie prowadziły firmę lub pracowały na zleceniu, zyskają prawo m.in. do:
dłuższego urlopu wypoczynkowego (26 dni zamiast 20),
wyższej odprawy w razie rozwiązania stosunku pracy,
dodatków stażowych i nagród jubileuszowych,
dłuższego okresu wypowiedzenia (w przypadku wcześniejszej współpracy z obecnym pracodawcą na podstawie umów cywilnoprawnych).
To oznacza zrównanie praw osób, które wcześniej prowadziły aktywność zawodową poza etatem, z tymi zatrudnionymi na umowie o pracę od początku.
Dlaczego to ważna zmiana?
Dotychczas umowy cywilnoprawne i samozatrudnienie nie były wliczane do stażu pracy. Pracownicy tracili na tym nie tylko przy urlopie, ale także przy ustalaniu odpraw czy awansu zawodowego. Nowelizacja ma na celu zlikwidowanie tych nierówności i ułatwienie dostępu do stabilnych warunków zatrudnienia.
Według danych GUS z końca 2024 roku:
ponad 2,4 mln osób pracowało na podstawie umów zlecenia lub pokrewnych,
prawie 3,8 mln osób prowadziło jednoosobową działalność gospodarczą.
Łącznie zmiana może dotyczyć ponad 6 milionów Polaków.
Kiedy zmiana wejdzie w życie?
22 lipca 2025 r. Sejm przeprowadził pierwsze czytanie projektu ustawy i skierował go do dalszych prac w sejmowej Komisji Nadzwyczajnej do spraw zmian w kodyfikacjach. Planowany termin wejścia w życie przepisów to 1 stycznia 2026 roku.
Co możesz zrobić już teraz?
Jeśli jesteś przedsiębiorcą lub osobą, która przez wiele lat pracowała na umowach cywilnoprawnych i planujesz powrót do etatu – ta zmiana może znacząco wpłynąć na Twoje przyszłe uprawnienia. Warto już teraz:
zebrać dokumentację potwierdzającą okresy działalności lub umów cywilnoprawnych,
sprawdzić, czy w Twoim przypadku opłacane były składki ZUS,
skonsultować się z księgowym, aby odpowiednio przygotować się do zmian.
Projekt ustawy oraz informacje o przebiegu legislacyjnym znajdziesz na stronie Sejmu.
Potrzebujesz wsparcia w ewidencji okresów zatrudnienia i zmianach kadrowych?
Wspieramy średnie i duże firmy w pełnej obsłudze księgowej oraz kadrowo-płacowej. Monitorujemy zmiany w przepisach i pomagamy wdrażać je w praktyce. Skontaktuj się z nami TUTAJ.
Zmiana, która może oznaczać stratę dla pracowników
Ministerstwo Rodziny, Pracy i Polityki Społecznej zapowiada dużą reformę w systemie wypłaty świadczeń chorobowych. Zamiast wynagrodzenia chorobowego finansowanego przez pracodawcę za pierwsze 33 dni niezdolności do pracy (lub 14 dni – w przypadku pracowników po 50. roku życia), od 1 stycznia 2026 r. obowiązek ten ma przejąć ZUS. Zmiana ma uprościć system i odciążyć pracodawców, ale dla części pracowników może oznaczać wymierną stratę.
Co się zmienia? Wynagrodzenie chorobowe zastąpi zasiłek z ZUS
Obecnie pracodawca wypłaca pracownikowi tzw. wynagrodzenie chorobowe za okres pierwszych 33 dni niezdolności do pracy w danym roku kalendarzowym. Wysokość świadczenia to zwykle 80% wynagrodzenia, choć wielu pracodawców, w ramach dodatkowego benefit, wypłaca swoim pracownikom 100% wynagrodzenia.
Nowe przepisy przewidują, że już od pierwszego dnia niezdolności do pracy, to ZUS wypłaci zasiłek chorobowy – co do zasady w wysokości 80% podstawy wymiaru zasiłku.
Dla pracodawców to ulga – nie będą ponosić kosztu wynagrodzenia chorobowego. Ale dla wielu pracowników może to oznaczać spadek dochodu w czasie choroby.
Czy zasiłek chorobowy będzie wyższy? Na razie to tylko zapowiedzi
Wśród zapowiedzi pojawiły się także deklaracje podniesienia wysokości zasiłku chorobowego do 90% lub 100% wynagrodzenia. Minister Agnieszka Dziemianowicz-Bąk przyznała, że obecne zasady są krzywdzące zarówno dla pracownika, jak i dla pracodawcy.
Jednak na dzień dzisiejszy żaden projekt ustawy nie zawiera zapisu o podniesieniu kwoty zasiłku. Dlatego – przynajmniej w początkowej fazie reformy, należy spodziewać się realnej straty dla tych pracowników, którzy obecnie otrzymują 100% wynagrodzenia w czasie choroby dzięki wewnętrznym regulacjom pracodawcy.
Kto może najwięcej stracić?
Reforma może być szczególnie niekorzystna dla osób zatrudnionych w firmach, które zapewniają pełne (100%) wynagrodzenie chorobowe. Po zmianach, nawet jeżeli ZUS wypłaci zasiłek chorobowy od pierwszego dnia, będzie on niższy niż dotychczasowe świadczenie wypłacane przez pracodawcę.
To oznacza:
spadek wynagrodzenia netto podczas choroby,
utratę istotnego benefitu pracowniczego,
większą niepewność finansową w czasie zwolnienia lekarskiego.
Od kiedy wejdą w życie nowe zasady?
Zgodnie z zapowiedziami, zmiany miałyby wejść w życie od 1 stycznia 2026 r., jednak projekt ustawy w tym zakresie nie został jeszcze opublikowany. Aktualnie trwają prace w Komitecie Ekonomicznym Rady Ministrów.
Kluczowe dokumenty:
Co to oznacza dla pracodawców i działów kadr?
Dla pracodawców to potencjalne uproszczenie: mniej obowiązków administracyjnych i mniejsze koszty związane z wynagrodzeniem chorobowym. Ale warto już teraz przygotować się na konieczność zmian w regulaminach wynagradzania oraz komunikacji z pracownikami.
Działy kadrowo-płacowe powinny monitorować przebieg prac legislacyjnych i śledzić projekty ustaw, by na czas dostosować systemy i procedury.
Potrzebujesz wsparcia w zakresie kadr i płac?
Jeśli chcesz mieć pewność, że Twoja firma będzie przygotowana na nadchodzące zmiany w przepisach – skorzystaj z kompleksowego wsparcia naszego biura rachunkowego. Śledzimy zmiany w prawie i pomagamy naszym klientom wdrażać je z wyprzedzeniem.
Zatrudniasz pracowników? Przejmiemy kadry i płace Twojej firmy: listy płac, ZUS, PIT, PPK, zwolnienia lekarskie, umowy i akta osobowe.
W 2025 roku czekają nas ważne zmiany w zakresie komunikacji między pracodawcami, a związkami zawodowymi oraz radami pracowników. Ministerstwo Rodziny, Pracy i Polityki Społecznej pracuje nad projektem nowelizacji ustaw, które umożliwią udzielanie informacji nie tylko w formie pisemnej, ale także dokumentowej i elektronicznej. To krok w stronę uproszczenia i digitalizacji wymiany informacji w zakładach pracy.
Co się zmieni?
Dotychczas pracodawca miał obowiązek przekazywania informacji wyłącznie na piśmie, co w dobie pracy zdalnej i elektronicznych narzędzi komunikacyjnych było coraz bardziej niepraktyczne. Projekt zmian przewiduje możliwość korzystania z różnych form komunikacji, co zwiększy jej efektywność i dostępność.
Zmiany obejmą m.in.:
Informacje o przejściu zakładu pracy lub jego części na nowego pracodawcę (art. 26¹ ustawy o związkach zawodowych),
Udzielanie informacji na wniosek związków zawodowych niezbędnych do prowadzenia działalności związkowej (art. 28 ustawy o związkach zawodowych),
Przekazywanie danych o liczbie osób kadry kierowniczej (art. 32 ust. 9¹ ustawy o związkach zawodowych),
Informowanie rady pracowników o przewidywanych zmianach lub zamierzonych działaniach (art. 13 ustawy o informowaniu pracowników i przeprowadzaniu z nimi konsultacji).
Dlaczego zmiany są ważne?
Nowe regulacje mają na celu uelastycznienie komunikacji i dostosowanie jej do obecnych realiów pracy, gdzie dominują narzędzia cyfrowe takie jak e-mail, platformy HR czy systemy zarządzania dokumentami elektronicznymi. Dzięki temu komunikacja będzie szybsza, prostsza i bardziej efektywna. Strona MRPiPS.
Zajrzyj także na stronę: Centralny Instytut Ochrony Pracy.
Termin wprowadzenia zmian
Projekt nowelizacji jest na etapie prac legislacyjnych, a rząd planuje jego przyjęcie w IV kwartale 2025 roku.
Skorzystaj z naszych usług kadrowo-płacowych. Jesteśmy tu dla Ciebie.
Zatrudnianie cudzoziemców po 1.06.2025 r. – zmianyZatrudnianie cudzoziemców w 2025 roku – co się zmienia od 1 czerwca?
Od 1 czerwca 2025 roku wchodzą w życie przepisy, które w znaczący sposób zmieniają warunki zatrudniania i legalizacji pobytu cudzoziemców w Polsce. Nowelizacja obejmuje m.in. elektronizację procedur, zniesienie testu rynku pracy, wprowadzenie szybszej ścieżki dla niektórych pracodawców oraz rozszerzenie obowiązków informacyjnych. Pracodawcy zatrudniający cudzoziemców muszą dostosować się do nowych wymagań administracyjnych i organizacyjnych.
Elektronizacja procesu zatrudniania cudzoziemców
Od czerwca 2025 wszystkie sprawy dotyczące legalizacji pracy cudzoziemców będą załatwiane wyłącznie elektronicznie, za pośrednictwem portalu Praca.gov.pl (sekcja: zatrudnianie cudzoziemców). Dotyczy to m.in. składania wniosków o:
- zezwolenie na pracę,
- oświadczenie o powierzeniu pracy cudzoziemcowi,
- dołączania dokumentów i załączników.
Dzięki temu uproszczeniu skraca się czas oczekiwania na decyzję, ale jednocześnie rośnie znaczenie poprawności formalnej wniosków i bieżącego monitorowania korespondencji elektronicznej z urzędami.
Zniesienie testu rynku pracy
Od 1 czerwca nie trzeba już uzyskiwać informacji starosty (tzw. testu rynku pracy) przy składaniu wniosku o:
- zezwolenie na pracę,
- zezwolenie na pobyt czasowy i pracę,
- Niebieską Kartę UE.
Podstawę prawną stanowi nowelizacja ustawy o promocji zatrudnienia i instytucjach rynku pracy. Nowe przepisy umożliwiają wprowadzenie ograniczeń lokalnych – np. list zawodów niedostępnych dla cudzoziemców lub limitów zatrudnienia – decyzją starosty.
Fast track – szybsza ścieżka dla wybranych pracodawców
Nowe przepisy wprowadzają priorytetową obsługę wniosków dla wybranych kategorii pracodawców i zawodów. Dotyczy to m.in.:
- firm o znaczeniu strategicznym (zgodnie z wykazem Ministra Rozwoju i Technologii),
- kontynuacji zatrudnienia u tego samego pracodawcy,
- zawodów deficytowych wskazanych w rozporządzeniu ministra ds. pracy (monitorpolski.gov.pl).
Fast track obejmuje wnioski o:
- zezwolenie na pracę,
- zezwolenie na pobyt czasowy i pracę,
- wizy krajowe wydawane w celach pracy.
Nowe powody odmowy legalizacji pracy i pobytu cudzoziemców
Od czerwca 2025 roku urzędy mogą odmówić wydania dokumentów legalizujących zatrudnienie, jeżeli:
- cudzoziemiec nie podjął wcześniej pracy mimo wydania dokumentów,
- pracodawca nie wywiązywał się z obowiązków wobec ZUS i urzędu skarbowego,
- praca ma być wykonywana na rzecz osoby trzeciej bez pośrednictwa agencji,
- przewidziany jest bardzo niski wymiar czasu pracy (poniżej 1/4 etatu),
- zatrudnienie ma się rozpocząć z dużym opóźnieniem.
Pełna treść zmian znajduje się w projekcie ustawy z uzasadnieniem.
Nowe obowiązki informacyjne dla pracodawców
Od 1 lipca i 1 sierpnia 2025 (w zależności od formy legalizacji) wchodzą w życie nowe obowiązki pracodawców zatrudniających cudzoziemców. Informacje należy przekazywać wyłącznie przez portal Praca.gov.pl:
- przesłanie kopii umowy,
- zgłoszenie podjęcia lub niepodjęcia pracy (w terminie do 7 dni),
- poinformowanie o wcześniejszym zakończeniu zatrudnienia.
Za brak zgłoszenia grozi grzywna do 5 000 zł (na podstawie art. 120 ustawy o promocji zatrudnienia).
Ograniczenia w możliwości zatrudniania cudzoziemców z niektórymi wizami
Zgodnie z nowym katalogiem celów wydawania wiz krajowych, cudzoziemcy przebywający w Polsce na podstawie wiz:
- turystycznych,
- religijnych,
- edukacyjnych (poza studiami),
- sportowych,
- na leczenie lub odwiedziny
nie mogą ubiegać się o pobyt czasowy i pracę. Dotyczy to również posiadaczy wiz wydanych przez inne kraje Schengen. Szczegóły znajdziesz na stronie Urzędu do Spraw Cudzoziemców.
Zasady delegowania cudzoziemców do Polski
Delegowanie cudzoziemców przez zagraniczne firmy zostało ograniczone:
- delegowany musi być pracownikiem (umowa o pracę),
- zatrudnienie musi być faktyczne i rozpoczęte przed delegowaniem,
- w przypadku grupy kapitałowej – musi istnieć powiązanie właścicielskie.
Obowiązki pracodawcy delegującego są opisane na stronie Państwowej Inspekcji Pracy.
Agencje zatrudnienia – nowe wymogi
Od czerwca 2025 agencje kierujące cudzoziemców do pracy muszą spełniać dodatkowe warunki:
- prowadzenie działalności minimum 2 lata (z wyjątkiem podmiotów już działających),
- obowiązkowa aktualizacja wpisu do rejestru podmiotów prowadzących agencję zatrudnienia do 31 sierpnia 2025,
- opłata 1000 zł za złożenie wniosku.
Rejestr agencji i szczegóły procedury dostępne są na stronie Krajowego Rejestru Agencji Zatrudnienia.
Niebieska Karta UE – zmiany
Zmiany obejmują również zasady wydawania i wykorzystywania Niebieskiej Karty UE:
- brak powiązania z jednym pracodawcą,
- większa mobilność i możliwość prowadzenia działalności gospodarczej,
- możliwość dłuższego pozostania na rynku pracy po utracie zatrudnienia.
Informacje o procedurze uzyskania Niebieskiej Karty UE dostępne są na stronie Urzędu do Spraw Cudzoziemców.
Podsumowując..
Nowe przepisy mają na celu uszczelnienie systemu zatrudniania cudzoziemców i eliminację nadużyć, ale jednocześnie zwiększają obciążenia administracyjne po stronie pracodawców. Kluczowe jest dostosowanie procedur wewnętrznych, przestrzeganie terminów informacyjnych oraz korzystanie z systemu Praca.gov.pl.
Jeśli zatrudniasz cudzoziemców i chcesz mieć pewność, że Twoja firma działa zgodnie z aktualnymi przepisami, warto skorzystać z profesjonalnego wsparcia księgowego.
Potrzebujesz pomocy przy dokumentach i rozliczeniach cudzoziemców?
W naszym biurze rachunkowym wspieramy firmy w zakresie zatrudniania cudzoziemców – od dokumentów po bieżące rozliczenia i komunikację z urzędami.
Zapraszamy do współpracy, skontaktuj się z nami TUTAJ.
Na co uważać, zatrudniając studentów na wakacje?
Okres letni to czas, w którym wiele firm decyduje się na zatrudnienie studentów lub uczniów do pracy sezonowej. W gastronomii, hotelarstwie, handlu czy turystyce dodatkowe ręce do pracy są wtedy często na wagę złota. Jednak zatrudnianie młodych osób wiąże się z kilkoma ważnymi zasadami podatkowymi i składkowymi. Warto znać je wcześniej, żeby uniknąć kosztownych błędów.
W tym artykule podpowiadamy:
Jakie umowy są najkorzystniejsze przy zatrudnianiu studentów.
Kiedy umowa zlecenie dla studenta jest zwolniona z ZUS.
Jak rozliczać wynagrodzenia studentów.
Na co zwrócić uwagę przy dokumentach i zgłoszeniach.
1. Jaką umowę można zawrzeć ze studentem?
Najczęściej firmy zatrudniają studentów na podstawie:
umowy zlecenia,
umowy o pracę na czas określony (np. na 1-3 miesiące).
Najpopularniejsza jest umowa zlecenia, bo w przypadku studentów do ukończenia 26. roku życia daje firmie korzyść: zwolnienie ze składek ZUS, o ile student posiada status studenta w momencie wykonywania zlecenia.
2. Kiedy umowa zlecenie studenta jest bez składek ZUS?
Zwolnienie dotyczy studentów do ukończenia 26. roku życia, którzy mają ważny status studenta (potwierdzony legitymacją). W takiej sytuacji:
Zleceniodawca nie płaci składek emerytalnych, rentowych ani zdrowotnych.
Od wynagrodzenia potrącany jest tylko podatek dochodowy.
Nie jest natomiast zwolniona z ZUS umowa o pracę – tu składki są naliczane na zasadach ogólnych.
Podstawa prawna: ZUS – ubezpieczenia społeczne zleceniobiorców
3. Uczeń czy student? Nie każdy ma to samo zwolnienie
Warto pamiętać, że status ucznia liceum, technikum czy szkoły zawodowej daje zwolnienie ze składek ZUS w trakcie roku szkolnego. Jednak w wakacje – jeśli uczeń ukończył szkołę średnią, ale nie został jeszcze studentem – nie ma prawa do tego zwolnienia, dopóki nie ma zaświadczenia o przyjęciu na studia.
4. Co z podatkiem dochodowym?
Od umowy zlecenia dla studenta do 26. roku życia nalicza się podatek dochodowy PIT na zasadach ogólnych. Warto przypomnieć, że od 1 sierpnia 2019 roku obowiązuje ulga PIT-0 dla młodych. Oznacza to, że wynagrodzenie studenta (do limitu 85 528 zł rocznie) może być zwolnione z PIT. Pracodawca musi jednak zebrać oświadczenie od pracownika o korzystaniu z tej ulgi.
5. O czym trzeba pamiętać przy dokumentach?
Zawsze żądaj ważnej legitymacji studenckiej lub zaświadczenia z uczelni.
Sprawdzaj datę ukończenia studiów – zwolnienie ZUS przestaje obowiązywać, gdy student traci status studenta.
Upewnij się, że w umowie zleceniu są zapisy o zakresie obowiązków, wynagrodzeniu i czasie trwania zlecenia.
W przypadku umowy o pracę stosuj zasady Kodeksu pracy – m.in. wymiar czasu pracy, wynagrodzenie minimalne, prawo do urlopu proporcjonalnego.
A więc..
Zatrudnianie studentów na wakacje to świetny sposób na uzupełnienie braków kadrowych, ale tylko wtedy, gdy firma dobrze zna zasady rozliczeń.
Umowa zlecenie dla studenta do 26. roku życia jest najkorzystniejsza – bez składek ZUS.
Umowa o pracę zawsze generuje pełne składki.
Trzeba pamiętać o prawidłowej dokumentacji statusu studenta i ulgach podatkowych.
Warto sprawdzić te kwestie wcześniej, żeby nie narażać się na korekty i dopłaty w razie kontroli.
Jak możemy Ci pomóc?
W Chandon Waller & Partners pomagamy firmom sezonowo zatrudniającym studentów – doradzamy, jak bezpiecznie przygotować umowy, rozliczyć wynagrodzenia i skorzystać z dostępnych ulg. Dzięki temu masz pewność, że Twoje rozliczenia są zgodne z przepisami – niezależnie od tego, czy to kilka osób, czy kilkudziesięciu sezonowych pracowników.
Skontaktuj się z nami i sprawdź, jak możemy wesprzeć Twoją firmę.
Sezon urlopowy to dla wielu firm czas dodatkowego motywowania pracowników. Premie, bony wakacyjne czy dofinansowanie wypoczynku dzieci to popularne formy wsparcia. Jednak każda taka wypłata ma konsekwencje podatkowe i składkowe. Źle rozliczone świadczenia mogą skutkować dopłatami i odsetkami, jeśli zostaną zakwestionowane przez ZUS lub urząd skarbowy.
W tym artykule wyjaśniamy:
- Jak rozliczać premie wakacyjne?
- Jakie świadczenia można finansować z Zakładowego Funduszu Świadczeń Socjalnych (ZFŚS)?
- Kiedy bony i vouchery są opodatkowane?
- Jak uniknąć błędów dokumentacyjnych?
1. Premia wakacyjna – co trzeba wiedzieć
Premia wypłacona pracownikowi z okazji sezonu urlopowego jest traktowana tak samo jak zwykłe wynagrodzenie. Oznacza to, że podlega opodatkowaniu podatkiem dochodowym od osób fizycznych (PIT) oraz pełnym składkom ZUS.
Nie ma tu żadnych zwolnień ani wyjątków. Nie można próbować „ukryć” premii wakacyjnej w innej umowie cywilnoprawnej czy wypłacić jej w formie darowizny. Takie praktyki są niezgodne z przepisami i łatwe do zakwestionowania podczas kontroli.
Podstawa prawna: art. 12 ust. 1 ustawy o podatku dochodowym od osób fizycznych – wynagrodzenie ze stosunku pracy obejmuje wszelkie wypłaty pieniężne, w tym nagrody i premie.
Zobacz ustawę na ISAP
2. Świadczenia z ZFŚS – limity i zwolnienia
Zakładowy Fundusz Świadczeń Socjalnych (ZFŚS) umożliwia finansowanie różnych form pomocy dla pracowników i ich rodzin. Najczęściej firmy korzystają z ZFŚS, aby dofinansować wypoczynek letni. Trzeba jednak pamiętać o limitach i formalnościach.
Świadczenia pieniężne i rzeczowe – są zwolnione z podatku dochodowego do wysokości 1000 zł rocznie na pracownika (limit obowiązuje od 2024 r.). Powyżej tej kwoty nadwyżka jest opodatkowana.
Dofinansowanie wypoczynku dzieci – jeśli firma finansuje zorganizowany wypoczynek dzieci pracowników (np. kolonie, obozy), to świadczenie jest zwolnione z PIT bez limitu.
Świadczenia z ZFŚS, które spełniają warunki ustawowe, są także zwolnione z obowiązku opłacania składek ZUS.
Podstawa prawna: Art. 21 ust. 1 pkt 67 ustawy o PIT oraz informacje na gov.pl o ZFŚS
3. Bony wakacyjne i vouchery – uwaga na pułapki
Wielu pracodawców decyduje się na przekazanie pracownikom bonów wakacyjnych lub voucherów. Warto wiedzieć, że nie każdy bon jest zwolniony z podatku.
Co do zasady, bony i talony wymienialne na towary i usługi nie korzystają ze zwolnienia PIT, nawet jeśli są finansowane z ZFŚS. Pracodawca musi odprowadzić podatek i składki od pełnej wartości bonu. Wyjątek stanowią sytuacje, gdy bon spełnia kryteria świadczenia rzeczowego i jest imienny, a regulamin ZFŚS przewiduje jego przyznanie według kryterium socjalnego.
Przykład: Interpretacja indywidualna KIS 0114-KDIP3-2.4011.150.2023.2.MT
4. Dokumentacja i regulamin – podstawa bezpieczeństwa
Aby korzystać ze zwolnień podatkowych i składkowych, konieczne jest prawidłowe udokumentowanie świadczeń. Kluczowe elementy to:
- aktualny regulamin ZFŚS,
- wniosek pracownika o przyznanie świadczenia,
- potwierdzenie poniesionych wydatków (np. faktura za kolonie).
Najczęstszy błąd to brak regulaminu lub nieprzestrzeganie zapisów o kryterium socjalnym. W razie kontroli ZUS lub KAS może to skutkować naliczeniem zaległego podatku i składek.
Więcej informacji: Jak poprawnie prowadzić ZFŚS – gov.pl
Dobrze zaplanowane premie i bonusy wakacyjne to nie tylko korzyść wizerunkowa, ale i sposób na budowanie relacji z zespołem. Jednak każdy dodatkowy benefit musi być rozliczony zgodnie z przepisami. Warto pamiętać, że:
- premia wakacyjna jest w pełni opodatkowana i oskładkowana,
- świadczenia z ZFŚS do 1000 zł mogą być zwolnione z PIT i ZUS,
- dofinansowanie wypoczynku dzieci jest zwolnione z PIT bez limitu,
- bony i vouchery mogą wymagać pełnego opodatkowania,
- rzetelna dokumentacja to podstawa bezpieczeństwa.
Masz pytania? Skorzystaj z naszej pomocy
W Chandon Waller & Partners pomagamy średnim i dużym firmom przygotować regulaminy ZFŚS, rozliczać świadczenia socjalne i uniknąć niepotrzebnych kosztów. Jeśli chcesz mieć pewność, że Twoje premie i bonusy wakacyjne są zgodne z prawem – zapraszamy do kontaktu.
Skontaktuj się z Nami i sprawdź, jak możemy Ci pomóc.
Wzrost płacy minimalnej w 2026 roku – co się zmienia?
Ministerstwo Rodziny, Pracy i Polityki Społecznej zapowiedziało, że od 2026 roku płaca minimalna ma wynosić 5020 zł brutto, co oznacza wzrost o 7,6% względem obecnej stawki. To kolejna z serii podwyżek, które w ostatnich latach są wdrażane niemal corocznie, a w niektórych latach nawet dwukrotnie.
Choć z pozoru wyższa płaca minimalna to dobra wiadomość dla pracowników, w rzeczywistości wywołuje ona wiele skutków ubocznych. Zyski dla jednych oznaczają straty dla drugich. Kto zatem rzeczywiście korzysta na podwyżkach, a kto musi ponieść ich koszty?
Kto zyskuje na podniesieniu płacy minimalnej?
1. Budżet państwa
Wyższe minimalne wynagrodzenie przekłada się na:
większe wpływy z podatku dochodowego (PIT),
wyższe składki na ubezpieczenia społeczne i zdrowotne,
większe wpływy z grzywien, mandatów i opłat liczonych na podstawie płacy minimalnej.
Wzrost płacy minimalnej wpływa więc bezpośrednio na zwiększenie dochodów publicznych. Co istotne, wzrost wynagrodzenia nie idzie w parze z podniesieniem kwoty wolnej od podatku, co oznacza, że pracownicy zapłacą od wyższej pensji wyższy podatek.
2. Fundusze publiczne
Podwyżki mają także wpływ na:
Fundusz Pracy,
Fundusz Gwarantowanych Świadczeń Pracowniczych,
wysokość świadczeń społecznych (zasiłki, dodatki, świadczenia aktywizacyjne).
Ponieważ wiele świadczeń i ulg jest powiązanych z wysokością płacy minimalnej, państwo nie tylko pobiera więcej składek, ale także ma wpływ na regulację wielu instrumentów wsparcia.
Zobacz także:
https://www.gov.pl/web/rodzina/rynek-pracy
3. Osoby korzystające ze świadczeń liczonych od płacy minimalnej
Na wzroście wynagrodzenia korzystają również osoby, których zasiłki lub dodatki zależą od płacy minimalnej, np.:
pracownicy pracujący w porze nocnej,
osoby objęte świadczeniami z urzędów pracy (np. dodatki aktywizacyjne, granty),
osoby objęte szczególną ochroną (np. w postępowaniach egzekucyjnych – kwoty wolne od potrąceń rosną wraz z płacą minimalną).
Kto traci na podniesieniu płacy minimalnej?
1. Mikro- i mali przedsiębiorcy
Najbardziej dotknięte skutkami podwyżek są najmniejsze firmy, dla których:
wyższa płaca to wyższe składki ZUS, zdrowotne i fundusze,
rosną koszty zatrudnienia i obciążeń pracowniczych,
zmniejsza się przestrzeń do inwestycji i rozwoju.
W wielu przypadkach przedsiębiorcy muszą wybierać między utrzymaniem zatrudnienia a ograniczeniem działalności. Dotyczy to zwłaszcza firm działających lokalnie, w regionach o niższych dochodach, takich jak wschodnia czy centralna Polska.
2. Pracownicy – wbrew pozorom
Choć to właśnie z myślą o pracownikach podnoszona jest płaca minimalna, realne korzyści bywają ograniczone. Wyższe wynagrodzenie oznacza bowiem:
wyższy podatek i składki,
brak pełnego wzrostu dochodu netto,
ryzyko utraty pracy lub przejścia do szarej strefy.
Niektórzy pracodawcy – nie chcąc rezygnować z zatrudnienia – próbują redukować formalne koszty, np. przez zatrudnianie na niepełny etat, umowy cywilnoprawne lub wręcz nielegalne formy współpracy.
3. Gospodarka lokalna i rynek pracy
Zbyt szybkie tempo wzrostu płacy minimalnej wpływa negatywnie na:
lokalne rynki pracy,
rentowność drobnych firm,
konkurencyjność przedsiębiorstw.
W efekcie prowadzi to do ograniczenia zatrudnienia, spadku inwestycji i w niektórych przypadkach – zamykania działalności gospodarczych.
Podwyżka płacy minimalnej – potrzebna, ale nie bezrefleksyjna
Eksperci są zgodni: płaca minimalna powinna rosnąć, ale nie oderwana od realiów gospodarczych. Obecne tempo podwyżek jest często postrzegane jako polityczne, a nie ekonomiczne. Wzrost wynagrodzeń powinien być poprzedzony rzetelną analizą ich wpływu na rynek pracy i sytuację mikroprzedsiębiorstw.
W innym przypadku, zamiast poprawy warunków życia pracowników, doprowadzimy do dalszego rozrostu szarej strefy i zwiększenia liczby zamykanych działalności.
Prowadzisz firmę? Sprawdź, jak przygotować się na zmiany
Jeśli prowadzisz własną działalność i chcesz świadomie planować koszty zatrudnienia – skorzystaj z naszego wsparcia. W biurze rachunkowym Chandon Waller & Partners pomagamy przedsiębiorcom analizować skutki zmian w przepisach, optymalizować koszty pracy i uniknąć błędów przy rozliczeniach ZUS i podatków.
Wejdź na naszą stronę i skontaktuj się z nami – doradzimy, jak przygotować się na wzrost płacy minimalnej w 2026 roku i zadbać o finanse Twojej firmy.
Nie każde zwolnienie lekarskie gwarantuje od razu wypłatę zasiłku chorobowego. Jeśli lekarz stwierdzi, że przyczyną niezdolności do pracy jest nadużywanie alkoholu, może wystawić e-ZLA z tzw. kodem C. Taka forma zwolnienia ma swoje konsekwencje finansowe – przez pierwsze 5 dni niezdolności do pracy zasiłek nie przysługuje.
Co oznacza kod C na zwolnieniu lekarskim?
Kod literowy C w elektronicznym zwolnieniu lekarskim (e-ZLA) oznacza, że niezdolność do pracy wynika z nadużywania alkoholu. Takie orzeczenie nie tylko trafia do ZUS, ale jest również widoczne dla pracodawcy – choć bez szczegółowej diagnozy.
ZUS oraz pracodawca nie wypłacają zasiłku chorobowego za pierwsze 5 dni takiego zwolnienia. Dopiero od szóstego dnia pracownik może liczyć na świadczenie.
Kto najczęściej korzysta ze zwolnień z kodem C?
Z danych ZUS za 2024 rok wynika, że:
wystawiono 9,5 tys. zwolnień z kodem C (o 45% więcej niż w 2023 r.),
75% tych zwolnień dotyczyło mężczyzn,
największy odsetek stanowiły osoby w wieku 30–49 lat, w tym szczególnie mężczyźni 40–44 lata i kobiety 30–34 lata,
najczęściej zwolnienia wystawiano na okres 1–5 dni.
Jakie choroby są związane z nadużywaniem alkoholu?
Do typowych schorzeń zgłaszanych przy nadużywaniu alkoholu należą:
zaburzenia psychiczne,
marskość wątroby,
choroby wrzodowe,
schorzenia układu krążenia i oddechowego.
Warto wiedzieć, że choć liczba takich zwolnień wzrosła względem poprzedniego roku, to w porównaniu do danych sprzed kilku lat (np. 2019 r.) ich liczba pozostaje niższa.
Więcej o zwolnieniach lekarskich tutaj na stronie biznes.gov.
Zwolnienie lekarskie a prawo do świadczeń – skonsultuj się z księgowym
Niektóre zwolnienia lekarskie mogą mieć wpływ na wypłaty zasiłków, rozliczenia z ZUS czy wynagrodzenia chorobowego finansowanego przez pracodawcę. Warto monitorować oznaczenia kodowe w e-ZLA i odpowiednio je uwzględniać w dokumentacji kadrowo-płacowej.
Masz pytania o rozliczenia zasiłków, zwolnień lekarskich i składek ZUS?
Sprawdź naszą ofertę i skontaktuj się z naszym zespołem – pomożemy Ci zadbać o zgodność z przepisami i uniknąć błędów przy rozliczeniach.
Sprawdź także: Zasiłki chorobowe i L4 w 2025 roku – co warto wiedzieć?