Księgowość dla sklepu internetowego – jak wybrać biuro rachunkowe dla e-commerce?
Podpowiadamy, na co zwrócić uwagę, wybierając biuro rachunkowe dla sklepu internetowego i jakie pytania warto zadać, zanim podpiszesz umowę.
Prowadzisz sklep internetowy? Twoja księgowość powinna to widzieć
Sprzedaż w internecie rządzi się swoimi prawami. Inny VAT przy sprzedaży za granicę, inne rozliczenia dla marketplace’ów, inne raporty niż w „zwykłej” firmie usługowej.
Jeśli Twoje biuro rachunkowe nie zna specyfiki e-commerce, prędzej czy później zapłacisz za to Ty: w postaci błędnie naliczonego VAT-u, spóźnionej deklaracji albo braku danych potrzebnych do podjęcia decyzji biznesowej.
Dlaczego księgowość e-commerce to inna liga niż księgowość „zwykłej” firmy
Sklep internetowy generuje inny rodzaj danych niż jednoosobowa działalność usługowa czy lokalny sklep stacjonarny. Transakcji jest zwykle dużo więcej, a każda z nich może mieć inną stawkę VAT, inną walutę i inne miejsce dostawy.
Do tego dochodzą platformy sprzedażowe (WooCommerce, PrestaShop, Magento), marketplace’y (Allegro, Amazon, eBay) oraz operatorzy płatności (PayPal, Stripe, PayU). Każde z tych źródeł generuje osobny strumień danych, który trzeba prawidłowo zaksięgować.
Biuro rachunkowe, które na co dzień nie pracuje z takimi danymi, może po prostu nie mieć procedur, żeby zrobić to sprawnie i bez błędów.
Czego naprawdę potrzebuje Twój e-sklep?
Zanim zaczniesz porównywać oferty, warto ustalić, jakie funkcje są dla Ciebie niezbędne.
- Integracja z Twoją platformą sprzedażową
Dobre biuro rachunkowe dla e-commerce powinno swobodnie pracować z danymi z WooCommerce, PrestaShop czy Magento. Ręczne przepisywanie zamówień do systemu księgowego to strata czasu i prosta droga do pomyłek.
- Obsługa sprzedaży na marketplace’ach
Sprzedajesz na Allegro, Amazon albo eBay? Rozliczenia z tych platform mają swoją specyfikę – inne dokumenty, inne terminy, inne zasady rozpoznawania przychodu. Księgowa bez doświadczenia w marketplace’ach będzie się tego uczyć na Twoim koncie.
- Znajomość procedury VAT-OSS i sprzedaży zagranicznej
Jeśli wysyłasz towar do klientów w innych krajach UE, prędzej czy później spotkasz się z procedurą VAT-OSS. Błędne ustalenie kraju opodatkowania czy kursu walutowego to jedno z najczęstszych źródeł problemów w księgowości e-commerce.
- Obsługa procedur celnych
Sprzedaż poza UE (np. przez Amazon) albo import towaru spoza Unii wiąże się z formalnościami celnymi. Samą odprawę celną prowadzi zwykle spedytor albo agencja celna — to nie jest zadanie biura rachunkowego. Po stronie księgowości zostaje jednak prawidłowe ujęcie tych transakcji i ich raportowanie do urzędu skarbowego, np. w deklaracjach JPK. Warto sprawdzić, czy biuro rachunkowe ma doświadczenie w takim rozliczaniu transakcji celnych, a nie tylko wiedzę teoretyczną.
- Raporty, które pomagają zarządzać biznesem
Dobra księgowość e-commerce to nie tylko rozliczenia z urzędem skarbowym. To także raporty, które realnie pomagają podejmować decyzje — np. raport marżowości sklepu, pokazujący, które produkty faktycznie zarabiają, a które generują koszty.
Ile kosztuje księgowość dla sklepu internetowego?
Cena księgowości e-commerce zależy przede wszystkim od liczby transakcji, liczby kanałów sprzedaży (własny sklep, marketplace, sprzedaż zagraniczna) oraz zakresu dodatkowych usług, takich jak raporty czy kadry i płace.
Dlatego rzetelne biuro rachunkowe nie poda Ci ceny „z sufitu” bez poznania specyfiki Twojego sklepu. Aktualny cennik naszych usług znajdziesz na stronie z cennikiem Chandon Waller & Partners, a dokładną wycenę dopasowaną do Twojego biznesu przygotujemy po krótkiej rozmowie.
Księgowość e-commerce w Chandon Waller & Partners
W Chandon Waller & Partners sprzedażą internetową zajmujemy się od 2014 roku, więc znamy tę branżę od podszewki – również tam, gdzie zaczynają się schody.
Obsługujemy sklepy działające na WooCommerce, PrestaShop i Magento, a także sprzedaż na Allegro, Amazon i eBay. Rozliczamy płatności z PayPal, Stripe i PayU oraz zajmujemy się rozliczeniami transakcji zagranicznych, w tym prawidłowym raportowaniem transakcji objętych procedurami celnymi na podstawie dokumentów od spedytora lub agencji celnej.
Pracujemy zdalnie, a dokumenty przesyłasz do nas przez system OCR – bez papierów i wizyt w biurze. Dajemy Ci też dostęp do systemu księgowego Comarch Optima, więc nie musisz kupować własnego oprogramowania ani szkolić w nim zespołu.
Na życzenie przygotujemy dla Ciebie dodatkowe analizy, takie jak raport marżowości sklepu, żebyś wiedział nie tylko ile sprzedajesz, ale też, ile na tym faktycznie zarabiasz.
Najczęstsze pytania o księgowość dla e-commerce
Czy biuro rachunkowe musi znać się na konkretnej platformie sprzedażowej? Nie musi znać wszystkich, ale powinno mieć realne doświadczenie z platformą, na której działa Twój sklep. Inaczej integracja danych będzie działać na zasadzie prób i błędów — na Twój koszt.
Czym jest procedura VAT-OSS i czy dotyczy mojego sklepu? VAT-OSS to procedura uproszczonego rozliczania VAT przy sprzedaży wysyłkowej do klientów indywidualnych w innych krajach UE. Dotyczy Cię, jeśli sprzedajesz towary konsumentom za granicą i przekraczasz określony próg sprzedaży.
Czy muszę mieć własny system księgowy? Nie zawsze. Część biur rachunkowych, w tym Chandon Waller & Partners, udostępnia klientom dostęp do swojego systemu – nie musisz więc inwestować we własne oprogramowanie.
Kiedy najlepiej zmienić biuro rachunkowe na wyspecjalizowane w e-commerce? Najlepiej zanim pojawią się problemy, czyli już wtedy, gdy sklep zaczyna sprzedawać na kolejnych kanałach lub za granicę. Im dłużej zwlekasz, tym więcej może być do naprawienia.
Wybór biura rachunkowego to decyzja, która wpływa na to, jak spokojnie będziesz mógł rozwijać swój sklep. Warto poświęcić chwilę, żeby sprawdzić doświadczenie, znajomość Twojej platformy i realne podejście do rozliczeń zagranicznych, zanim podpiszesz umowę.
Jeśli szukasz biura, które zna e-commerce i rozumie specyfikę sprzedaży online – sprawdź ofertę dla e-commerce i porozmawiajmy o Twoim sklepie.
Upały w pracy. Jakie obowiązki ma pracodawca?Meteorolodzy zapowiadają na najbliższe dni kolejną falę upałów. Dla wielu firm to sygnał, żeby włączyć klimatyzację. Dla działów kadr i właścicieli firm to sygnał czegoś ważniejszego. Warto sprawdzić, czy organizacja pracy spełnia obowiązujące już dziś przepisy.
Podstawowy obowiązek: bezpieczne i higieniczne warunki pracy
Kodeks pracy nakłada na każdego pracodawcę ogólny obowiązek zapewnienia pracownikom bezpiecznych i higienicznych warunków pracy. W praktyce oznacza to, że w czasie fali upałów nie wystarczy samo dopuszczenie zespołu do wykonywania obowiązków.
Pracodawca powinien ocenić, czy temperatura, wilgotność powietrza, nasłonecznienie oraz rodzaj i intensywność wykonywanej pracy nie stwarzają nadmiernego ryzyka dla zdrowia. Przepisy nie wskazują jednej granicznej temperatury, po której przekroczeniu pracownik może automatycznie odmówić wykonywania obowiązków. Wskazują jednak konkretne progi, po których przekroczeniu pracodawca musi podjąć określone działania.
Obowiązkowe napoje – kiedy i dla kogo?
Jednym z najważniejszych i najczęściej kontrolowanych obowiązków jest zapewnienie pracownikom bezpłatnych napojów. Obowiązek ten powstaje, gdy temperatura:
- przekracza 28°C na stanowiskach pracy w pomieszczeniach,
- przekracza 25°C przy pracy wykonywanej na otwartej przestrzeni.
Napoje powinny być dostępne przez cały czas wykonywania pracy, a ich ilość musi odpowiadać rzeczywistym potrzebom zespołu. To istotny szczegół księgowo-kadrowy: pracodawca nie może zastąpić tego obowiązku ekwiwalentem pieniężnym. Wypłacenie dodatku zamiast zapewnienia wody czy napojów izotonicznych nie spełnia wymogów przepisów.
Warto też pamiętać o jednym. Sama obecność klimatyzacji w biurze nie zwalnia z obowiązku zapewnienia napojów, jeśli temperatura na stanowisku pracy przekroczy wskazane progi.
Czy trzeba skrócić czas pracy podczas upałów?
Przepisy nie przewidują automatycznego skrócenia dnia pracy po przekroczeniu określonej temperatury. Nie oznacza to jednak, że pracodawca może zignorować trudne warunki atmosferyczne.
Jeżeli upał stwarza realne zagrożenie dla zdrowia zespołu, pracodawca powinien odpowiednio zorganizować pracę. W praktyce sprawdzają się między innymi:
- dodatkowe przerwy w ciągu dnia,
- wcześniejsze rozpoczynanie pracy,
- przesunięcie najcięższych zadań na chłodniejsze godziny poranne,
- czasowe ograniczenie pracy w pełnym słońcu,
- rotacja pracowników przy zadaniach wymagających wysiłku,
- praca zdalna, jeśli charakter obowiązków na to pozwala.
To ważny szczegół dla działu kadr. Jeśli to pracodawca decyduje o skróceniu czasu pracy z powodu upału, pracownik nie może ponieść z tego tytułu negatywnych konsekwencji finansowych. Skrócony czas pracy w takiej sytuacji rozlicza się tak, jakby pracownik przepracował pełny wymiar godzin.
Szczególna ochrona pracowników młodocianych
Firmy zatrudniające pracowników młodocianych powinny zwrócić uwagę na odrębne, bardziej restrykcyjne zasady. Osoby te nie powinny pracować w pomieszczeniach, w których temperatura przekracza 30°C, a wilgotność względna powietrza przekracza 65%. Organizm młodej osoby jest bardziej narażony na negatywne skutki przegrzania. Dlatego pracodawca powinien w tych przypadkach dokładnie monitorować warunki pracy.
Praca na otwartej przestrzeni – dodatkowe środki ostrożności
Największe ryzyko zdrowotne dotyczy osób pracujących na zewnątrz – w budownictwie, logistyce, rolnictwie czy pracach porządkowych i ogrodniczych. W takich przypadkach warto rozważyć dodatkowo:
- planowanie najbardziej obciążających zadań poza godzinami największego nasłonecznienia,
- zapewnienie zacienionych miejsc odpoczynku,
- częstsze przerwy,
- lekką i przewiewną odzież roboczą oraz nakrycia głowy,
- bieżące monitorowanie samopoczucia zespołu.
Warto też przeszkolić osoby kierujące zespołem w rozpoznawaniu pierwszych objawów przegrzania. Chodzi m.in. o zawroty głowy, silne pragnienie, osłabienie, przyspieszone tętno czy dezorientację. Wczesna reakcja pozwala uniknąć poważniejszych konsekwencji zdrowotnych.
Jakie kary grożą za brak reakcji na upały?
Nieprzestrzeganie obowiązków związanych z bezpieczeństwem i higieną pracy może skutkować odpowiedzialnością wykroczeniową. Kontrolę w tym zakresie może przeprowadzić Państwowa Inspekcja Pracy. Sprawdza wtedy między innymi, czy pracodawca zapewnia napoje, czy prawidłowo organizuje pracę w upale oraz czy reaguje na zgłaszane zagrożenia. Brak działania może zakończyć się grzywną – niezależnie od wielkości firmy czy branży.
Co zmieni się od 2027 roku?
Od 11 stycznia 2027 roku zaczną obowiązywać przepisy wprowadzające po raz pierwszy maksymalne temperatury w miejscu pracy. Będzie to 35°C w pomieszczeniach oraz 32°C na otwartej przestrzeni przy pracach wymagających dużego wysiłku fizycznego. Niższe progi pozostaną podobne do dzisiejszych: 28°C w pomieszczeniach (25°C przy dużym wysiłku) oraz 25°C na otwartej przestrzeni. Po ich przekroczeniu pracodawca będzie musiał wdrożyć rozwiązania techniczne lub organizacyjne. Trzeba je będzie ustalić po konsultacjach z pracownikami lub ich przedstawicielami.
To jednak temat na osobny artykuł. Już teraz warto potraktować tegoroczne lato jako okazję do sprawdzenia warunków na poszczególnych stanowiskach pracy. Chodzi zarówno o zasady obecne, jak i te, które wejdą w życie za kilka miesięcy.
Prawidłowa organizacja pracy w okresie upałów to nie tylko wymóg formalny. To też realna ochrona zdrowia zespołu i mniejsze ryzyko absencji chorobowych. Jeśli zmiany w organizacji czasu pracy wpływają na rozliczenia wynagrodzeń lub ewidencję czasu pracy w Twojej firmie, nasz zespół kadrowo-płacowy chętnie pomoże to poukładać zgodnie z przepisami. Wystarczy się z nami skontaktować.
KSeF 2027: ile zapłacisz za błędy w fakturachOd 1 stycznia 2027 roku zaczną obowiązywać administracyjne kary pieniężne za naruszenia związane z Krajowym Systemem e-Faktur. Ich wysokość to na ten moment jeszcze pieśń przyszłości, ale warto wiedzieć za co i jakiej wysokości kary będą obowiązywać, aby móc w przyszłości im zapobiec.
Ile wyniosą kary za błędy w KSeF?
Zgodnie z ustawą o VAT kara za naruszenia obowiązków w KSeF może sięgnąć do 100% kwoty VAT wykazanego na fakturze. W przypadku faktur bez wykazanego podatku VAT sankcja może wynieść do 18,7% kwoty należności ogółem.
To jedne z najwyższych progów kar w Unii Europejskiej. I właśnie dlatego temat wywołał tak dużą reakcję organizacji pracodawców.
Skąd biorą się obawy przedsiębiorców?
Poseł Włodzisław Giziński skierował do Ministerstwa Finansów interpelację w tej sprawie. Wskazał w niej, że polski model kar jest bardziej restrykcyjny niż rozwiązania stosowane w innych krajach Unii Europejskiej.
Zapytał również o możliwość złagodzenia przepisów przed ich wejściem w życie. Argumentem były obawy o sektor małych i średnich firm, które dopiero uczą się nowego systemu i często nie posiadają zaplecza, aby móc ten obszar odpowiednio zabezpieczyć.
Kara KSeF 2027 nie jest automatem
Wbrew obawom, kary pieniężne w KSeF nie mają charakteru sztywnego automatu. Do ich nakładania stosuje się przepisy Kodeksu postępowania administracyjnego dotyczące miarkowania kar.
Organ podatkowy, ustalając wysokość sankcji, bierze pod uwagę:
- wagę i okoliczności naruszenia,
- to, czy do naruszenia dochodziło wcześniej,
- działania podjęte przez firmę, by ograniczyć skutki błędu,
- wysokość ewentualnej korzyści osiągniętej przez podatnika.
Jeśli naruszenie wynikało z działania siły wyższej — na przykład awarii systemu — organ może odstąpić od nałożenia kary. Dodatkowym zabezpieczeniem jest tryb offline24, z którego firmy mogą skorzystać w razie problemów z połączeniem internetowym.
Dlaczego kary wchodzą dopiero od 2027 roku?
Ministerstwo Finansów podkreśla, że sankcje mają zapewnić skuteczność i powszechność działania KSeF. Chodzi o terminowe wystawianie faktur i ich wysyłka do KSEF, co ograniczy wg resortu nadużycia w rozliczeniach VAT.
Jednocześnie Ministerstwo Finansów świadomie odroczyło wejście kar w życie do 1 stycznia 2027 roku. Dzięki temu firmy zyskują czas na spokojne dostosowanie się do nowych obowiązków. W 2026 roku wyłączona jest również odpowiedzialność karno-skarbowa za błędne stosowanie KSeF.
Co dalej z KSeF? Zapowiadane zmiany
9 czerwca 2026 roku w Ministerstwie Finansów odbyły się otwarte konsultacje podsumowujące dotychczasowe wdrożenie KSeF.
Nie zabrakło zapowiedzi o rozszerzeniu systemu w przyszłości o nowe funkcjonalności. Docelowo KSeF ma objąć nie tylko wystawianie faktur, ale cały proces obsługi dokumentów w firmie — ich akceptację, księgowanie oraz rozliczanie płatności. Dobrą informacją dla firm korzystających z integracji systemowych jest zapowiedź utrzymania tokenów również po 2027 roku. Ministerstwo planuje też rozbudowę interfejsu API, w tym zwiększenie limitów i poprawę wydajności systemu.
Nierozwiązaną kwestią pozostaje na razie wizualizacja faktur, którą część interpretacji indywidualnych traktuje jako odrębny dokument. Ministerstwo zapowiada prace nad doprecyzowaniem tej kwestii.
Jak przygotować firmę na 2027 w KSEF i uniknąć kar?
Rok 2026 warto wykorzystać, a nie odkładać. Konkretnie oznacza to:
- sprawdzenie, czy proces wystawiania i przesyłania faktur działa bez zakłóceń i na czas,
- przeszkolenie osób odpowiedzialnych za fakturowanie z obsługi certyfikatów, tokenów i uprawnień w systemie, w razie nieobecności osób odpowiedzialnych lub wypięcia certyfikatu z systemu,
- ustalenie procedury postępowania na wypadek awarii i skorzystania z trybu offline24,
- weryfikację zgodności wizualizacji faktur z danymi przesyłanymi do KSeF.
Więcej o oficjalnych zasadach działania systemu znajdziesz na stronie Ministerstwa Finansów poświęconej KSeF.
Sprawdź, jak wygląda to w Twojej firmie. Wypełnij krótki formularz na chandonwaller.pl — oddzwonimy w ciągu 24 godzin i wspólnie przejdziemy przez proces fakturowania w KSeF, zanim zrobi to urząd skarbowy.
Zaległy urlop pracownika 2026: obowiązki pracodawcyWielu przedsiębiorców traktuje zaległy urlop jako problem pracownika. To założenie kosztuje firmy realne pieniądze. W artykule wyjaśniamy, jakie masz prawa jako pracodawca, czego możesz wymagać od pracowników i jakie konsekwencje grożą, jeśli zaległości urlopowe w firmie pozostaną nierozwiązane.
Czym jest zaległy urlop wypoczynkowy?
Zaległy urlop powstaje wtedy, gdy pracownik nie wykorzysta całego przysługującego mu urlopu w danym roku kalendarzowym. Niewykorzystane dni automatycznie przechodzą na rok kolejny jako urlop zaległy.
To nie jest sytuacja wyjątkowa. Sezon urlopowy, natłok obowiązków czy odkładanie decyzji na później sprawiają, że zaległości pojawiają się w niemal każdej firmie. Kluczowe jest to, co dzieje się z nimi dalej – a tu odpowiedzialność spoczywa na pracodawcy, nie na pracowniku.
Termin 30 września – obowiązek pracodawcy, nie prawo pracownika
Przepisy Kodeksu pracy są w tej kwestii jednoznaczne. Pracodawca musi udzielić zaległego urlopu najpóźniej do 30 września następnego roku kalendarzowego. Za urlop zaległy za 2025 rok graniczną datą jest zatem 30 września 2026 roku.
To ważne rozróżnienie: prawo do zaległego urlopu nie oznacza, że pracownik sam decyduje, kiedy z niego skorzysta. Obowiązek udzielenia urlopu w tym terminie leży po stronie firmy. Jeśli pracownik nie zgłasza chęci wykorzystania zaległych dni, to pracodawca powinien wyznaczyć mu termin.
Po 30 września urlop nie przepada. Rozpoczyna się jednak bieg trzyletniego terminu przedawnienia, liczony od końca roku, za który urlop przysługiwał. Po tym okresie pracownik traci możliwość skutecznego dochodzenia prawa do jego wykorzystania. To jednak żadne uspokojenie dla pracodawcy – zaległości sprzed kilku lat są dużo trudniejsze do rozliczenia niż te sprzed kilku miesięcy.
Jakie masz prawa jako pracodawca?
Wielu właścicieli firm nie zdaje sobie sprawy, jak dużą kontrolę nad urlopami daje im prawo pracy. Do najważniejszych uprawnień należą:
- Jednostronne wyznaczenie terminu urlopu. Jeśli pracownik zwleka z wykorzystaniem zaległych dni, możesz zobowiązać go do wzięcia urlopu w konkretnym terminie, bez konieczności uzgadniania tego z nim indywidualnie.
- Planowanie urlopów z wyprzedzeniem. Roczny plan urlopów w firmie pozwala uniknąć sytuacji, w której kilku pracowników zgłasza chęć wypoczynku w tym samym momencie albo zaległości kumulują się do jesieni.
- Odmowa udzielenia urlopu w dowolnym terminie wskazanym przez pracownika. Możesz odmówić, jeśli nieobecność zagraża normalnemu funkcjonowaniu firmy – pod warunkiem, że sam zaproponujesz inny, realny termin.
Te uprawnienia działają na korzyść pracodawcy tylko wtedy, gdy są stosowane świadomie i udokumentowane. Brak polityki urlopowej w firmie oznacza, że w praktyce to zaległości rządzą kalendarzem, a nie odwrotnie.
Konsekwencje niedopełnienia obowiązku
Nieudzielenie pracownikowi urlopu w ustawowym terminie to wykroczenie przeciwko prawom pracownika. Państwowa Inspekcja Pracy traktuje je poważnie i ma realne narzędzia egzekwowania przepisów.
Konsekwencje dla pracodawcy obejmują:
- Mandat lub skierowanie sprawy do sądu przez PIP – grzywna może wynieść od 1000 do nawet 30 000 zł.
- Roszczenia pracownika przed sądem pracy – dotyczące zarówno samego udzielenia zaległego urlopu, jak i wypłaty ekwiwalentu w określonych sytuacjach.
- Ryzyko przy kontroli kadrowej – nieuporządkowana ewidencja urlopowa wychodzi na jaw najczęściej właśnie podczas kontroli, kiedy naprawienie sytuacji jest już trudniejsze.
Dodatkowym utrudnieniem bywają sytuacje, w których pracownik dostarcza dokumenty uprawniające go do wyższego wymiaru urlopu – na przykład świadectwo pracy z poprzedniego zatrudnienia albo dyplom ukończenia szkoły. Może to oznaczać konieczność wyrównania urlopu nawet do trzech lat wstecz.
Ekwiwalent pieniężny – kiedy można go wypłacić
Wielu pracodawców zakłada, że łatwiej jest wypłacić pracownikowi ekwiwalent za niewykorzystany urlop niż organizować mu wolne. Przepisy tego jednak nie przewidują.
Urlop co do zasady musi zostać wykorzystany w naturze, czyli jako realny czas wolny od pracy. Wypłata ekwiwalentu pieniężnego jest możliwa wyłącznie w przypadku rozwiązania stosunku pracy. Jeśli pracownik zmienia stanowisko w tej samej firmie albo przechodzi do następcy prawnego pracodawcy, niewykorzystany urlop można przenieść na kolejny okres zatrudnienia – pod warunkiem zawarcia odpowiedniego porozumienia między stronami.
Jak zabezpieczyć firmę przed karą?
Najskuteczniejszym rozwiązaniem jest bieżące monitorowanie stanu urlopów w firmie, a nie reagowanie dopiero we wrześniu. W praktyce sprawdza się kilka działań:
- Regularny przegląd ewidencji urlopowej – najlepiej raz na kwartał, a nie raz w roku.
- Wyznaczanie terminów zaległych urlopów z odpowiednim wyprzedzeniem, zamiast czekać na inicjatywę pracownika.
- Prowadzenie dokumentacji kadrowej w sposób, który pozwala szybko odpowiedzieć na pytania kontroli PIP.
To właśnie w tym obszarze prowadzenie kadr i płac we własnym zakresie najczęściej zawodzi – zaległości urlopowe rosną niepostrzeżenie, a odpowiedzialność za nie i tak spada na pracodawcę. W Chandon Waller & Partners na bieżąco monitorujemy stan urlopów naszych klientów w ramach obsługi kadrowo-płacowej, dzięki czemu zaległości nie zaskakują ich pod koniec września ani podczas kontroli.
Jeśli nie masz pewności, ile dni zaległego urlopu mają Twoi pracownicy, to dobry moment, żeby to sprawdzić – zanim zrobi to za Ciebie inspektor pracy.
Chcesz mieć pewność, że urlopy w Twojej firmie są rozliczane zgodnie z przepisami? Skontaktuj się z nami – przeanalizujemy stan zaległości i pomożemy uporządkować dokumentację kadrową, zanim minie termin.
Podstawa prawna: Kodeks pracy; stan prawny na lipiec 2026 r.
Dzień Księgowego 2026: kto naprawdę prowadzi Twoją firmę przez finansowy labirynt?9 czerwca świętujemy Dzień Księgowego – to profesja, bez której firma nie mogłaby funkcjonować. Co kryje się za tym zawodem? Dziś oddajemy głos danym, faktom i obalamy mity.
Skąd pochodzi Dzień Księgowego?
9 czerwca to nie przypadkowa data. Tego dnia w 1494 roku franciszkański zakonnik Luca Pacioli opublikował dzieło „Summa de Arithmetica” – pierwszą usystematyzowaną pracę opisującą zasady rachunkowości metodą podwójnego zapisu. To właśnie ten system, liczący ponad 500 lat, stanowi fundament współczesnej księgowości na całym świecie. Pacioli jest dziś uznawany za ojca rachunkowości, a jego dorobek, za jeden z kluczowych elementów rozwoju nowoczesnego handlu i biznesu.
Obecnie, zawód ten jest bardziej złożony, wymagający i strategicznie ważny niż kiedykolwiek wcześniej.
Księgowy to zawód deficytowy
Według danych Krajowej Izby Biur Rachunkowych w Polsce działa ok. 70 tys. biur rachunkowych, a liczba osób pracujących w zawodzie może sięgać nawet 400 tys. Mimo to rynek od lat cierpi na brak wykwalifikowanych specjalistów.
Raport „Barometr nastrojów polskich księgowych 2025″, opracowany przez e-file na podstawie 730 ankiet, pokazuje skalę problemu wyraźnie: aż 55% księgowych pełniących funkcje zarządcze zgłasza trudności w znalezieniu odpowiedniego specjalisty. Tylko dla 16,3% badanych rekrutacja nie stanowi żadnego wyzwania.
Co więcej, Barometr Zawodów uznaje Samodzielnego Księgowego za zawód deficytowy nieprzerwanie od 10 lat. Rynek pracy wysyła jasny sygnał: dobry księgowy jest na wagę złota.
Jaki jest księgowy przyszłości? Doradca, analityk i strateg
Stereotyp księgowego jako osoby siedzącej nad stosem papierów i wbijającej cyfry do arkusza dziś jest nieaktualny. Dane z raportu Barometr 2025 oraz badania „Portret księgowych w Polsce” pokazują zupełnie inny obraz.
Przedsiębiorcy i sami księgowi są zgodni co do kompetencji kluczowych na przyszłość:
- zaawansowana analiza danych – wskazana przez 52% księgowych i 33% przedsiębiorców jako kompetencja przyszłości,
- doradztwo strategiczne – 26% wskazań wśród księgowych, 33% wśród przedsiębiorców,
- zarządzanie ryzykiem – 23% wskazań wśród księgowych, 29% wśród przedsiębiorców.
Co więcej, już dziś prawie co trzeci przedsiębiorca postrzega swojego księgowego jako kogoś, kto „zapewnia profesjonalne wsparcie niezbędne w zarządzaniu firmą”, 23% uważa go za zaufanego doradcę, a 18% — za strategicznego partnera kluczowego dla prawidłowego funkcjonowania firmy.
Innymi słowy: nowoczesny księgowy to nie tylko liczby. To doradca, na którego decyzji biznesowych można polegać.
Fakty o wyzwaniach w branży księgowości
Bycie księgowym w Polsce to praca wymagająca nieustannego uczenia się. Aż 58% księgowych wskazuje szybko zmieniające się przepisy jako największe wyzwanie zawodowe. Na kolejnych miejscach znalazły się adaptacja do nowych technologii oraz rosnące oczekiwania pracodawców (po ok. 15% wskazań każde).
Odpowiedzią na tę dynamikę jest systematyczne dokształcanie: ponad 57% księgowych szkoli się przynajmniej raz na kwartał, a prawie co czwarty (23%) sięga po nową wiedzę częściej niż raz w miesiącu. Nie ma tu miejsca na stagnację.
W 2025 roku szczególnie pracochłonne zmiany prawne to:
- KSeF (Krajowy System e-Faktur) – wymieniony przez niemal 28% respondentów jako zmiana pochłaniająca najwięcej czasu.
- JPK_CIT – nowe obowiązki sprawozdawcze dla podatku CIT.
- Raportowanie ESG – środowiskowe, społeczne wymogi sprawozdawcze.
- Zmiany w prawie pracy, digitalizacja ksiąg, modyfikacje ustawy o rachunkowości.
Najtrudniejszym obszarem prawa podatkowego pozostaje niezmiennie VAT – wskazywany przez ponad 22% respondentów jako najbardziej złożony.
Obalamy mity. Czas na prawdę o księgowych
Mit 1: „Księgowy to nudna praca przy biurku”
To jedna z najbardziej dynamicznych profesji na rynku. Prawo podatkowe zmienia się kilka razy w roku, co wymaga ciągłej aktualizacji wiedzy. Każdy klient przynosi inne wyzwania, inne branże, inną specyfikę. Nudno? Zupełnie odwrotnie.
Mit 2: „Każdy może zostać księgowym”
Rynek pracy wyraźnie temu zaprzecza. Dobrego specjalisty brakuje i to od dekady. Wymagane jest nie tylko opanowanie skomplikowanych przepisów prawnych, ale też umiejętność zarządzania czasem (wskazana przez 57% samych księgowych jako kluczowa kompetencja miękka), praca pod presją terminów i obsługa coraz bardziej zaawansowanych systemów informatycznych.
Mit 3: „Księgowy tylko rozlicza podatki”
Współczesny księgowy to partner biznesowy. Analizuje dane finansowe, wskazuje ryzyka, pomaga w planowaniu strategicznym, doradza przy wyborze formy opodatkowania. Dla wielu małych i średnich firm jest pierwszą osobą, do której trafia pytanie: „Czy mogę sobie na to pozwolić?”.
Mit 4: „AI zastąpi księgowych”
Eksperci są zgodni – sztuczna inteligencja nie zastąpi księgowych, ale zmieni sposób ich pracy. Jak ujął to prof. dr hab. Stanisław Hońko z Uniwersytetu Szczecińskiego w raporcie Barometr 2025: „AI to game changer, który sprawi, że zawód stanie się atrakcyjniejszy. Księgowi będą mieli więcej czasu na twórczą pracę analityczną i doradczą”. Automatyzacja zabiera rutynę natomiast zostawia intelektualny rdzeń zawodu.
Co daje siłę do pracy? Motywacje polskich księgowych
Wbrew pozorom wiele osób w tej branży odnajduje głęboką satysfakcję zawodową. W badaniu „Portret księgowych w Polsce” respondenci wskazywali na: możliwość rozwijania się, poczucie bycia ważnym dla firmy, stabilność zatrudnienia i działanie analityczne jako główne atuty tej pracy.
38,1% badanych oceniło 2024 rok jako udany, ze względu na satysfakcjonujący rozwój kariery, dobre warunki zatrudnienia i brak rewolucyjnych zmian w przepisach, które pozwoliły skupić się na doskonaleniu procesów i obsłudze klientów.
Zainteresowanie zawodem systematycznie rośnie. Liczba aplikacji na stanowiska księgowe wzrosła w ciągu czterech lat o 54%, przy jednocześnie malejącej liczbie dostępnych ofert pracy. Każdego miesiąca o pracę w księgowości stara się ponad 17 000 kandydatów.
Słowo od nas: dziękujemy
W CWP codziennie widzimy, ile pracy, odpowiedzialności i wiedzy kryje się za dobrze prowadzoną księgowością. To nie jest tylko „pilnowanie cyfr”, to realna ochrona Twojego biznesu, Twojego czasu i Twojego spokoju.
Dzień Księgowego to doskonała okazja, żeby docenić tych, którzy pracują w cieniu, ale często jako pierwsza linia obrony, gdy pojawia się kontrola skarbowa, zmiana przepisów czy finansowe turbulencje.
Wszystkim Koleżankom i Kolegom z branży — szczere podziękowania i wyrazy uznania. Wasza praca ma znaczenie.
Chcesz wiedzieć więcej?
Jeśli zastanawiasz się, jak dobra obsługa księgowa może realnie wpłynąć na bezpieczeństwo i rozwój Twojej firmy, skontaktuj się z nami. Zespół Chandon Waller & Partners chętnie odpowie na Twoje pytania i pomoże dobrać rozwiązanie dopasowane do Twojej działalności.
Jesteśmy do Twojej dyspozycji.
Benefit żywieniowy w firmie – co warto wiedziećBenefity pozapłacowe to jeden z najskuteczniejszych sposobów na budowanie zaangażowania pracowników. Wśród nich benefit żywieniowy zyskuje coraz większą popularność, bo odpowiada na realne potrzeby zespołu i jednocześnie daje firmie możliwość optymalizacji kosztów. W 2025 roku, dzięki zmianom w przepisach, przedsiębiorcy mogą korzystać z nowego limitu zwolnienia ze składek ZUS do 450 zł miesięcznie. Sprawdź, jak poprawnie rozliczać tego rodzaju benefity.
Czym są benefity żywieniowe?
Najczęściej spotykane benefity żywieniowe to:
-
posiłki wydawane w biurze (catering, stołówka, owoce, napoje),
-
karty przedpłacone na posiłki (karty lunchowe),
-
bony żywieniowe do restauracji lub sklepów spożywczych,
-
posiłki profilaktyczne, które pracodawca ma obowiązek zapewnić w określonych warunkach.
Nowe zasady: limit 450 zł bez ZUS
Od września 2023 roku pracodawcy mogą finansować posiłki dla pracowników do kwoty 450 zł miesięcznie na osobę bez konieczności odprowadzania składek ZUS.
Warunki skorzystania z tej ulgi:
-
środki muszą być przeznaczone wyłącznie na posiłki lub artykuły spożywcze,
-
bon lub karta powinny być honorowane wyłącznie w punktach gastronomicznych lub sklepach spożywczych,
-
najlepiej wprowadzić regulamin i uzyskać oświadczenie od pracownika o prawidłowym wykorzystaniu świadczenia,
-
nie ma obowiązku przechowywania paragonów, jeśli karta lub bon technicznie ograniczają możliwość innego zakupu.
Czytaj więcej o limicie na portalu Money.
Opodatkowanie PIT – o czym pamiętać
Zwolnienie z oskładkowania nie oznacza, że benefity żywieniowe są zwolnione z podatku dochodowego.
-
Posiłki zapewniane i spożywane w miejscu pracy mogą korzystać ze zwolnienia z PIT, jeśli są dostępne dla wszystkich pracowników.
-
Bony i karty przedpłacone, mimo zwolnienia ze składek ZUS do 450 zł, są co do zasady przychodem pracownika i podlegają opodatkowaniu PIT.
Posiłki profilaktyczne – wyjątek
W przypadku posiłków profilaktycznych, które wynikają z przepisów BHP, nie ma limitu kwotowego. Takie świadczenie jest całkowicie zwolnione z podatku PIT i składek ZUS, o ile spełnia wymogi rozporządzenia w sprawie posiłków i napojów profilaktycznych.
Więcej o Posiłkach w zasadach BHP, tutaj.
Jak księgować benefity żywieniowe?
Dla biura rachunkowego najważniejsze jest prawidłowe ujęcie kosztów i rozliczenie świadczenia:
-
Koszty posiłków mogą być zaliczone do kosztów uzyskania przychodów, jeśli mają związek z działalnością firmy.
-
Wydatki należy dokumentować fakturami wystawionymi na firmę.
-
W przypadku bonów i kart przedpłaconych należy uwzględnić opodatkowanie PIT i limit zwolnienia ZUS.
Korzyści dla przedsiębiorcy
Benefity żywieniowe to realne wsparcie dla pracowników, ale także sposób na zwiększenie lojalności i komfortu pracy. Odpowiednio zaplanowane pozwalają ograniczyć koszty składek ZUS dzięki nowemu limitowi 450 zł, a jednocześnie wpisują się w oczekiwania pracowników.
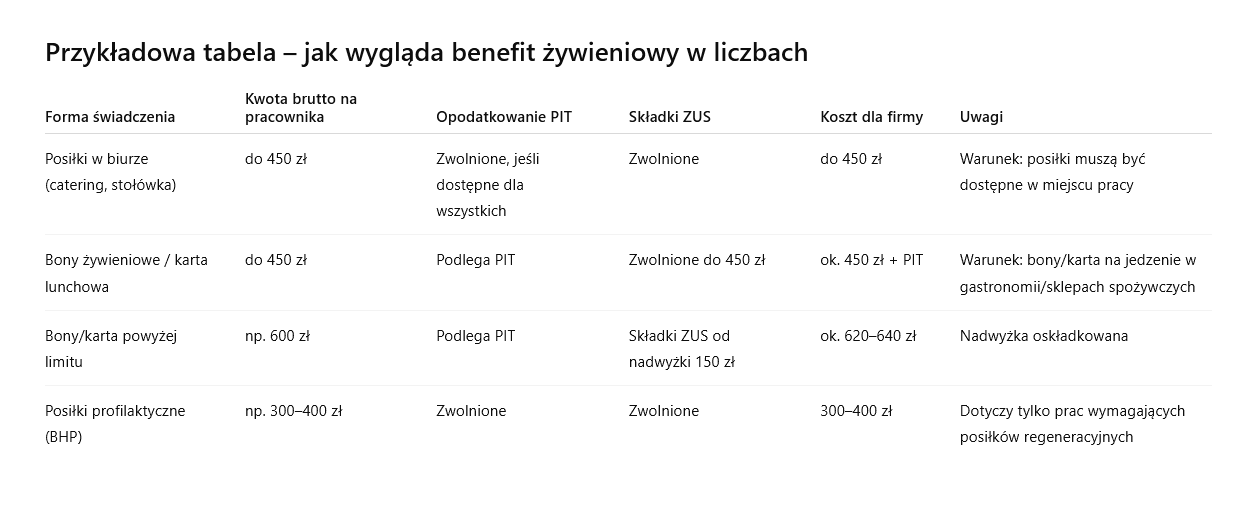
Dobrze zaprojektowany benefit żywieniowy może być realną zachętą dla pracowników i jednocześnie optymalny kosztowo dla firmy. Kluczowe jest prawidłowe rozliczenie: limit 450 zł miesięcznie zwalnia ze składek ZUS, a forma świadczenia decyduje o podatku PIT.
Jeśli chcesz wdrożyć benefit żywieniowy w Twojej firmie, pomożemy Ci dobrać najlepsze rozwiązanie i zadbać o zgodność z przepisami.
Skontaktuj się z naszym biurem rachunkowym – doradzimy, jak zrobić to dobrze!
Jak korzystać z AI zgodnie z przepisami? Praktyczne wskazówki z perspektywy biura rachunkowego
Sztuczna inteligencja (AI) znajduje coraz szersze zastosowanie w codziennej pracy firm – od analizowania danych księgowych i kadrowych po generowanie raportów, podsumowań czy pism urzędowych. Choć AI może wspierać efektywność operacyjną, jej niewłaściwe użycie niesie ryzyko naruszenia przepisów prawa – w szczególności RODO, ustawy o rachunkowości, ustawy AML oraz przepisów o ochronie tajemnicy przedsiębiorstwa.
Jako biuro rachunkowe, które obsługuje przedsiębiorców w zakresie księgowości, kadr i raportowania, wyjaśniamy, jak korzystać z AI zgodnie z przepisami i czego unikać, aby chronić dane, reputację i odpowiedzialność prawną.
AI w firmie – realne zastosowania i potencjalne ryzyka
Firmy coraz częściej wykorzystują AI do:
-
tworzenia podsumowań z danych kadrowych lub księgowych,
-
analizowania kosztów i porządkowania faktur,
-
generowania pism do urzędów,
-
wspomagania interpretacji przepisów lub orzeczeń.
Choć brzmi to praktycznie, wiele narzędzi opartych na AI działa na zasadzie przesyłania danych do zewnętrznych systemów – często hostowanych poza UE, bez gwarancji poufności. Jeżeli w treści promptów znajdują się dane osobowe, dane finansowe lub informacje strategiczne dla firmy, może dojść do naruszenia obowiązujących przepisów.
Podstawa prawna: art. 5, 6 i 32 RODO.
AI a ochrona danych osobowych – czego nie wolno robić?
Wprowadzanie do narzędzi AI informacji zawierających dane osobowe (np. nazwiska, numery PESEL, dane kadrowe, adresy e-mail, wynagrodzenia) wymaga pełnej zgodności z RODO. Przedsiębiorca, który przetwarza dane w AI bez podstawy prawnej lub bez świadomości, gdzie i jak są one przechowywane, naraża się na odpowiedzialność jako administrator danych.
W szczególności ryzykowne jest korzystanie z AI w formie otwartych modeli dostępnych online (np. ChatGPT, Copilot, Claude), które przetwarzają dane na serwerach poza Europejskim Obszarem Gospodarczym.
Podstawa prawna: art. 44–46 RODO (transfer danych do państw trzecich). Więcej o obowiązkach wynikających z RODO można przeczytać na stronie Urzędu Ochrony Danych Osobowych: uodo.gov.pl
AI a dokumenty księgowe – czy analiza faktur może naruszać przepisy?
W wielu firmach AI wykorzystywane jest do analizy kosztów, porządkowania faktur lub generowania zestawień. Jeśli jednak dane przekazywane do AI zawierają informacje identyfikujące kontrahentów, wartości transakcji, numery rachunków czy szczegóły płatności – są to dane objęte obowiązkiem poufności.
Zgodnie z przepisami, dokumentacja księgowa musi być chroniona przed nieautoryzowanym dostępem. Przekazanie takich danych do narzędzi, które nie gwarantują zgodności z przepisami o rachunkowości i ochronie danych, może stanowić naruszenie obowiązków dokumentacyjnych.
Podstawa prawna: art. 73 ust. 1 ustawy o rachunkowości.
Czy dane firmowe używane w AI to ujawnienie tajemnicy przedsiębiorstwa?
Wiele danych analizowanych przez AI – jak struktura wynagrodzeń, warunki umów z kontrahentami, dane dotyczące marż czy kosztów produkcji – ma charakter informacji poufnych. Jeżeli takie dane zostaną przekazane do narzędzia AI, które działa w chmurze publicznej bez umowy powierzenia, może dojść do ich nieuprawnionego ujawnienia.
W takiej sytuacji firma może stracić ochronę prawną wynikającą z przepisów o zwalczaniu nieuczciwej konkurencji, co może skutkować konsekwencjami nie tylko prawnymi, ale też wizerunkowymi.
Podstawa prawna: art. 11 ustawy o zwalczaniu nieuczciwej konkurencji.
AI a dane przetwarzane w ramach obowiązków AML
Przedsiębiorcy z branż objętych ustawą AML (np. doradcy, pośrednicy, biura rachunkowe) nie mogą ujawniać informacji uzyskanych w toku procedur weryfikacyjnych, takich jak identyfikacja klienta czy analiza źródła pochodzenia środków. Przekazanie takich danych do AI, nawet w ramach testu funkcji podsumowującej, może zostać uznane za naruszenie tajemnicy zawodowej.
Warto pamiętać, że obowiązek poufności obowiązuje także po zakończeniu współpracy z klientem.
Podstawa prawna: art. 50 ustawy AML.
Jak bezpiecznie korzystać z AI w firmie? 5 zaleceń
1. Zadbaj o anonimizację danych
Zanim przekażesz dane do narzędzia AI, usuń wszelkie informacje identyfikujące osoby fizyczne lub kontrahentów. Zanonimizowane dane można analizować bez naruszenia przepisów.
2. Korzystaj z AI zgodnego z RODO
Sprawdź, gdzie hostowane są dane i czy masz możliwość zawarcia umowy powierzenia danych z dostawcą usługi. Wybieraj narzędzia działające w EOG lub objęte odpowiednimi zabezpieczeniami prawnymi.
3. Nie przetwarzaj danych finansowych klientów w otwartych modelach AI
Dotyczy to m.in. list płac, danych o przychodach i kosztach, danych z KPiR lub JPK. Tego rodzaju dane powinny być przetwarzane wyłącznie w środowisku zamkniętym i zabezpieczonym.
4. Przeszkol zespół
Wiele naruszeń ma charakter nieumyślny – dlatego warto wdrożyć podstawowe zasady korzystania z AI w firmie i regularnie je przypominać.
5. Konsultuj działania z profesjonalnym biurem rachunkowym
Zaufany partner zewnętrzny może pomóc określić, które dane można przetwarzać w AI, a które powinny pozostać objęte pełną poufnością.
Checklista: Czy mogę użyć AI w tej sytuacji?
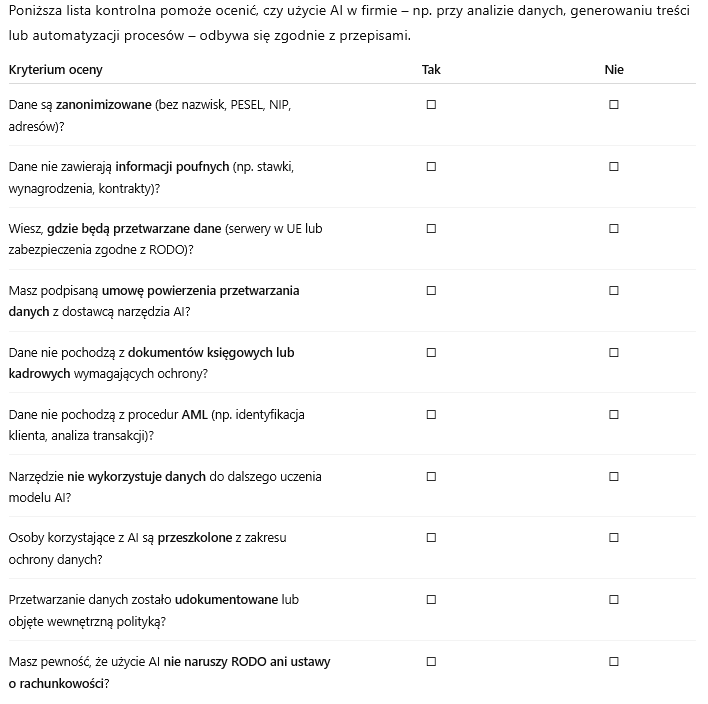
Podsumowanie: AI w firmie to szansa – pod warunkiem, że stosowana zgodnie z prawem
Sztuczna inteligencja może wspierać przedsiębiorców w analizie danych i automatyzacji pracy, ale tylko wtedy, gdy działa w granicach określonych przez prawo. Biuro rachunkowe, które obsługuje Twoją firmę, może pomóc Ci ocenić ryzyko i wprowadzić dobre praktyki w korzystaniu z AI – zanim dojdzie do naruszenia przepisów lub utraty zaufania klientów.
Zależy Ci na bezpiecznym i odpowiedzialnym wdrażaniu AI w Twojej firmie?
Skontaktuj się z nami i dowiedz się jak wspieramy przedsiębiorców w korzystaniu z technologii zgodnie z przepisami.
Złe długi to problem, który dotyka wielu przedsiębiorców – niezapłacone faktury to nie tylko brak wpływów, ale też konsekwencje podatkowe. Na szczęście od 1 stycznia 2020 r. funkcjonuje w podatkach dochodowych (PIT, CIT i ryczałt) ulga na złe długi, która pozwala lepiej zarządzać skutkami opóźnień w płatnościach.
W tym artykule wyjaśniamy, czym są złe długi, jak działa ulga na złe długi w podatkach dochodowych oraz jakie warunki trzeba spełnić, by z niej skorzystać – zarówno jako wierzyciel, jak i dłużnik.
Czym są złe długi?
Złe długi to należności, które nie zostały opłacone w terminie – mimo że wynikają z zawartej umowy lub wystawionej faktury. W świetle przepisów podatkowych za zły dług uznaje się wierzytelność lub zobowiązanie, które nie zostało uregulowane w ciągu 90 dni od terminu płatności.
Ulga na złe długi – jak działa?
Mechanizm ulgi na złe długi polega na korekcie podstawy opodatkowania:
- Wierzyciel może zmniejszyć podstawę opodatkowania o wartość niezapłaconej faktury.
- Dłużnik ma obowiązek zwiększyć podstawę opodatkowania o wartość zobowiązania, którego nie uregulował w terminie.
Co ważne – korekty dokonuje się w zeznaniu podatkowym za ten rok, w którym upłynęło 90 dni od daty płatności określonej w umowie lub na fakturze.
Kto może skorzystać z ulgi?
Ulga na złe długi dotyczy:
- podatników PIT (skala, liniowy, ryczałt),
- podatników CIT (spółki kapitałowe i inne osoby prawne).
Może być stosowana zarówno przez osoby prowadzące jednoosobową działalność gospodarczą, jak i przez spółki.
Warunki skorzystania z ulgi
Aby skorzystać z ulgi na złe długi, muszą być spełnione łącznie następujące warunki:
- Transakcja miała charakter handlowy (dostawa towaru lub świadczenie usługi).
- Obie strony transakcji prowadzą działalność gospodarczą, opodatkowaną w Polsce.
- Nie minęły 2 lata od końca roku, w którym wystawiono fakturę lub podpisano umowę.
- Dłużnik nie jest w trakcie postępowania restrukturyzacyjnego, upadłościowego lub likwidacji.
- Wierzytelność nie została uregulowana ani zbyta do dnia złożenia zeznania podatkowego.
Co w przypadku późniejszej zapłaty?
Jeżeli po dokonaniu korekty:
- wierzyciel otrzyma zapłatę lub zbyje wierzytelność – musi zwiększyć podstawę opodatkowania lub zmniejszyć stratę w zeznaniu za rok, w którym to nastąpiło

- dłużnik ureguluje zobowiązanie – może zmniejszyć podstawę opodatkowania lub zwiększyć stratę, również w zeznaniu za rok, w którym dokonano zapłaty.

Uwaga: różne stawki opodatkowania
Od 1 stycznia 2023 r. przy dochodach opodatkowanych różnymi stawkami, korekty należy rozliczać proporcjonalnie – czyli według udziału danego rodzaju dochodu w całkowitym przychodzie.
Przykład zastosowania ulgi na złe długi
Firma X wystawiła fakturę z terminem płatności 1 lutego 2024 r. Kontrahent nie zapłacił. 90 dni od terminu płatności minęły 1 maja 2024 r. Firma X może pomniejszyć swój dochód w zeznaniu za rok 2024 o wartość tej wierzytelności. Jeśli kontrahent zapłaci np. w marcu 2025 r., Firma X ma obowiązek doliczyć tę kwotę w zeznaniu za 2025 r.
Ulga a COVID-19
W czasie epidemii COVID-19 istniała możliwość niestosowania ulgi na złe długi, jeśli firma:
- poniosła straty z powodu pandemii,
- miała spadek przychodów o co najmniej 50%,
- działała w warunkach ogłoszonego stanu epidemii lub zagrożenia epidemicznego.
Obecnie to zwolnienie nie obowiązuje – ulga jest znów obowiązkowa dla dłużników i dobrowolna dla wierzycieli.
Złe długi – podsumowanie
Ulga na złe długi w podatkach dochodowych to ważne narzędzie wspierające płynność finansową firm. Pozwala wierzycielom ograniczyć skutki nieopłaconych faktur, a dłużników obliguje do odpowiedniego ujęcia zaległości w rozliczeniach podatkowych.
Warto monitorować terminy płatności i reagować odpowiednio po 90 dniach od ich upływu, by nie narazić się na błędy podatkowe. W przypadku wątpliwości, zalecana jest konsultacja z księgowym lub doradcą podatkowym.
Więcej możesz przeczytać na stronie rządowej biznes.gov.
Jeśli potrzebujesz merytorycznego wsparcia w księgowości skontaktuj się z nami TUTAJ. Nasi eksperci czekają na Ciebie!
E-commerce w tarapatach finansowych – jak uniknąć problemów i zabezpieczyć przyszłość biznesu
Branża e-commerce w Polsce rozwija się dynamicznie, ale wraz z jej wzrostem rośnie także skala problemów finansowych. Jak wynika z raportu Krajowego Rejestru Długów (KRD), już niemal 5 tysięcy sklepów internetowych boryka się z poważnymi zaległościami, których łączna wartość sięga prawie 154 mln zł.
Rosnące zadłużenie e-sklepów – dlaczego firmy wpadają w kłopoty?
Głównym problemem wielu e-przedsiębiorców są zatory płatnicze i niewłaściwe zarządzanie finansami. Koszty prowadzenia działalności online – inwestycje w marketing, magazynowanie towarów, logistyka i obsługa zamówień – stale rosną. W efekcie niektóre firmy nie są w stanie regulować swoich zobowiązań na czas, co prowadzi do spirali zadłużenia.
Według KRD, średnie zadłużenie jednego e-sprzedawcy wynosi już ponad 30 tys. zł, a rekordowy przypadek dotyczy firmy z województwa lubuskiego, która ma do oddania aż 2,4 mln zł. Co gorsza, zadłużenie branży rośnie w zastraszającym tempie – w ciągu roku wzrosło o 25%, a w dwa lata niemal o 50%
Kluczowe zagrożenia dla przedsiębiorców e-commerce
- Zatory płatnicze – wiele e-sklepów opiera się na sprzedaży w modelu przedpłaty, ale opóźnienia w płatnościach od klientów czy partnerów biznesowych mogą powodować utratę płynności finansowej.
- Nieprzemyślana ekspansja – dynamiczny rozwój bez odpowiedniego zaplecza finansowego prowadzi do problemów z cash flow.
- Brak kontroli nad kosztami operacyjnymi – niewłaściwe zarządzanie wydatkami może powodować narastające zaległości wobec dostawców, firm logistycznych czy operatorów płatności.
- Problemy podatkowe i kadrowe – błędy w rozliczeniach podatkowych, składkach ZUS czy wynagrodzeniach pracowników mogą skutkować nie tylko karami finansowymi, ale także poważnymi konsekwencjami prawnymi.
Jak zabezpieczyć swój biznes przed zadłużeniem?
Jako eksperci w zakresie księgowości i kadr, specjalizujący się w branży e-commerce, w Chandon Waller & Partners oferujemy kompleksowe wsparcie dla firm prowadzących działalność online. W jaki sposób możemy pomóc?
1. Kontrola finansowa i płynność gotówkowa
Zarządzanie finansami to klucz do sukcesu w e-commerce. Nasze usługi obejmują:
- Monitorowanie cash flow – pomagamy analizować przepływy pieniężne i planować budżet w sposób, który pozwoli uniknąć nagłych problemów z płynnością.
- Analizę rentowności – sprawdzamy, które produkty i usługi generują największy zysk i jakie działania można wdrożyć, aby poprawić sytuację finansową firmy.
2. Sprawna obsługa księgowa i podatkowa
Błędy w księgowości mogą prowadzić do problemów z urzędem skarbowym i ZUS-em. W ramach obsługi oferujemy:
- Bieżące prowadzenie księgowości – zapewniamy pełną obsługę rachunkową, dostosowaną do specyfiki e-commerce.
- Zarządzanie fakturami i zobowiązaniami – dbamy o terminowe rozliczenia i eliminowanie ryzyka zaległości podatkowych.
- Obsługę międzynarodowej sprzedaży – jeśli sprzedajesz za granicę, pomożemy w rozliczaniu VAT OSS oraz innych aspektach podatkowych związanych z e-handlem transgranicznym.
3. Kadry i płace – jak uniknąć błędów?
Prawidłowa obsługa kadrowo-płacowa to podstawa sprawnego działania firmy. Oferujemy:
- Obsługę umów i wynagrodzeń – niezależnie od tego, czy zatrudniasz pracowników na etat, czy korzystasz z freelancerów.
- Rozliczanie składek ZUS – unikniesz zaległości i problemów wynikających z nieprawidłowych zgłoszeń.
- Doradztwo w zakresie form zatrudnienia – pomożemy dobrać optymalne rozwiązania kadrowe dostosowane do specyfiki Twojej firmy.
Nie czekaj, działaj już teraz!
Sytuacja finansowa branży e-commerce staje się coraz bardziej wymagająca. Nie pozwól, by brak kontroli nad finansami doprowadził do zadłużenia Twojej firmy. W Chandon Waller & Partners pomagamy przedsiębiorcom e-commerce prowadzić biznes w sposób stabilny i bezpieczny.
Jeśli chcesz skonsultować swoje finanse, odwiedź naszą stronę: www.chandonwaller.pl/kontakt
Prowadzenie sklepu internetowego nie musi wiązać się z ryzykiem – zadbaj o solidne fundamenty finansowe i prawne już dziś!